El gasto que nadie reconoce como suyo
Un gasto recurrente llega al flujo de aprobación. Monto razonable. Proveedor conocido. El aprobador lo valida en dos clics. El problema: nadie sabe qué área lo solicitó, a qué proyecto corresponde ni si hay presupuesto disponible para cubrirlo. Eso no es control operativo. Es una firma en blanco.
Lo que vemos en operaciones multi-entidad en LatAm es consistente: los gastos recurrentes son exactamente donde el control presupuestario se rompe con más frecuencia. No porque sean grandes. Sino porque son predecibles, y esa predictibilidad los hace invisibles.
El trimestre los encuentra antes de que contraloría los busque.
Por qué los gastos recurrentes son el hueco más caro
Acá está el problema real: un gasto recurrente sin centro de costo asignado no es solo un dato faltante. Es un dato que contamina el cierre contable completo. Cuando llega la conciliación, ese gasto flotante fuerza correcciones manuales, reclasificaciones de último minuto y, en muchos casos, un cierre que se extiende días más de lo necesario.
Trabajando con más de 1.000 clientes, vemos que los equipos de finanzas pierden en promedio 30 horas mensuales en conciliación de facturas. Y una parte importante de ese tiempo no viene de transacciones complejas. Viene de gastos simples que llegaron sin los metadatos mínimos: área, proyecto, categoría.
El equipo no falla. El sistema no pidió esa información en el momento correcto.
El centro de costo que nadie actualiza ya distorsionó tu presupuesto
El patrón se repite: suscripciones de software, servicios de mantenimiento, licencias mensuales. Se aprueban con el nombre del proveedor como único dato de contexto. El centro de costo queda en blanco o hereda el del período anterior sin que nadie lo valide. Nadie lo corrige hasta que el ERP ya cerró.
Un Controller de manufactura en Monterrey nos dijo algo que resume bien el problema: “Yo apruebo lo que me llega. Si el campo de área viene vacío, lo apruebo vacío. No tengo forma de saber si ese dato existe en algún lado.” No es negligencia. Es que el proceso nunca le pidió ese dato.
Viva Aerobus y FEMSA operan con estructuras de costos distribuidas en múltiples áreas y geografías. Un gasto recurrente sin área de origen no es un error aislado ahí. Es un error que se multiplica por cada subsidiaria que lo replica.
La mayoría de los CFOs no saben que el problema no es la falta de política. Es que la política de gastos no se aplica en el momento en que el gasto ocurre. Se aplica —si se aplica— en la auditoría posterior.
Tres puntos donde el sistema falla antes del cierre
Primero: el flujo de aprobación no exige contexto. Aprobar no requiere asignar. El aprobador ve el monto, ve el proveedor, aprueba. El campo de centro de costo es opcional o viene prellenado con un valor desactualizado. Nadie lo cuestiona.
Segundo: los gastos recurrentes no tienen owner activo. La persona que configuró el pago automático ya no está en el equipo, o cambió de rol. El gasto sigue ocurriendo. Nadie lo revisó en los últimos tres trimestres. Contraloría lo descubre cuando el presupuesto del área ya no cuadra.
Tercero: la integración con el ERP recibe el gasto pero no el contexto. Mendel integra con SAP y Oracle para conciliación automática, pero si el dato de área no se captura antes de que el gasto ocurra, ninguna integración puede completarlo después. El ERP recibe lo que el proceso le manda. Si el proceso manda un campo vacío, el ERP registra un campo vacío.
Lo que cambia cuando el control es preventivo
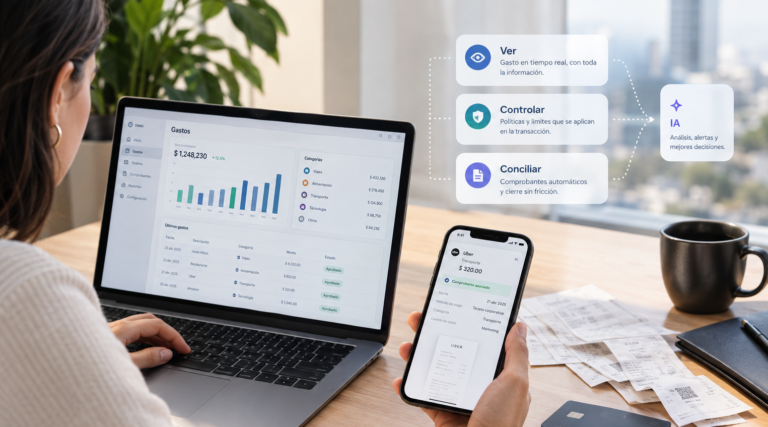
El control preventivo no busca errores después del cierre. Los bloquea antes de que ocurran. En la práctica, eso significa que ningún gasto recurrente puede ser aprobado sin centro de costo válido, sin área responsable activa y sin saldo disponible verificado en tiempo real.
Mendel es la plataforma líder en México y Latinoamérica para la gestión de gastos y viajes corporativos impulsada por inteligencia artificial, y el diseño de su flujo de aprobación parte de esa lógica: el sistema no aprueba lo que no puede clasificar. No como restricción arbitraria, sino como protección del dato que el cierre contable va a necesitar.
Empresas con operaciones como las de Arcos Dorados o AB InBev, con gastos distribuidos en cientos de puntos de operación, necesitan que esa lógica funcione de forma automática. No pueden depender de que cada aprobador recuerde completar el campo correcto.
Una empresa de consumo masivo en Buenos Aires tardó dos semanas en identificar un gasto recurrente de licencias que llevaba seis meses imputándose al área equivocada. El monto por transacción era bajo. El problema era que se replicaba en cuatro unidades de negocio distintas. Cuando lo detectaron, el presupuesto de tecnología ya tenía un desvío que nadie había autorizado.
Los resultados de aplicar control preventivo son concretos. Las empresas recuperan en promedio más de USD 20.000 en gastos administrativos que antes se perdían en reclasificaciones, retrabajos y deducciones no aplicadas. Y el equipo de finanzas gana 150 horas anuales que antes se iban en seguimiento y corrección manual.
Si querés ver cómo contraloría puede auditar sin depender de cada área para obtener datos, el siguiente paso lógico es entender qué necesita contraloría para auditar sin pedir reportes.
Preguntas frecuentes
¿Por qué los gastos recurrentes sin área asignada afectan el cierre contable?
Porque generan entradas en el ERP sin clasificación válida, lo que obliga a reclasificaciones manuales antes o después del cierre. En empresas con operaciones distribuidas, cada gasto sin contexto multiplica el tiempo de conciliación. Los equipos de finanzas pierden en promedio 30 horas mensuales solo en este tipo de correcciones.
¿Cómo se puede aplicar la política de gastos en el momento de la aprobación y no en la auditoría?
Con control preventivo: el flujo de aprobación debe bloquear cualquier gasto que no tenga centro de costo, área responsable y saldo disponible confirmado. Esto requiere una plataforma de gestión de gastos configurada para exigir ese contexto antes de aprobar, no después. El ERP solo puede registrar lo que el proceso le entrega.
¿Qué datos mínimos debe tener un gasto recurrente para que no genere problemas en el cierre?
Al menos cuatro: área o centro de costo responsable, categoría de gasto, proyecto o presupuesto al que se imputa, y monto validado contra saldo disponible. Sin esos cuatro datos capturados en el momento del gasto, la conciliación y el cierre contable van a necesitar intervención manual.
Mendel trabaja con más de 1.000 empresas en México, Argentina y Chile que enfrentaron exactamente esto. mendel.com
¿Tu flujo de aprobación actual bloquea un gasto recurrente cuando el área responsable no tiene presupuesto disponible, o solo lo registra después de que el trimestre ya cerró?