El banco dijo que sí. La política, nunca.
La mayoría de los CFOs asumen que si el banco aprobó la transacción, el gasto fue legítimo. Es uno de los errores más caros que cometen las áreas de finanzas corporativas en LatAm.
El banco no sabe quién es el empleado. No sabe qué proyecto tiene asignado. No sabe si el monto supera el tope por categoría ni si el proveedor corresponde a la línea de gasto autorizada. El banco solo evalúa si hay fondos disponibles y si la tarjeta está activa.
Eso es todo. Y ese hueco es donde se pierde el control.
Por qué esto escala en operaciones medianas y grandes
En empresas con operaciones multi-área o multi-entidad, el problema se multiplica. No hay una tarjeta corporativa. Hay decenas. Cada una con un titular, un centro de costo supuesto, y muchas veces sin una regla activa que restrinja qué puede comprarse, dónde y por cuánto.
Lo que vemos en empresas con las que trabaja Mendel es consistente: el gasto ocurre, el banco lo registra, y contraloría lo descubre semanas después cuando ya no queda nada por hacer excepto clasificar el daño.
Acá está el problema real: la política de gastos corporativos existe en un documento, pero no existe en el sistema que procesa el pago. Son dos mundos que nunca se tocan hasta el cierre contable.
Los cuatro movimientos que el banco aprueba sin que nadie los haya autorizado
1. Gasto en categoría no habilitada para el empleado
Un representante de ventas usa la tarjeta corporativa en un restaurante de alta gama. La política permite viáticos de alimentos con tope de $450 MXN por persona. El monto fue $2.100 MXN. El banco aprobó. La política, nunca lo habría permitido.
Sin una regla activa en el instrumento de pago, el tope existe solo en papel. Datos de más de 1.000 clientes de Mendel muestran que los gastos fuera de política representan hasta un 20% del gasto corporativo total en empresas sin control preventivo. Un Controller de manufactura en Monterrey nos dijo algo que se quedó resonando: “el documento de política lo firmaron todos, pero nadie lo leyó después del día uno.”
2. Compra en proveedor fuera de la lista aprobada
El área de operaciones de una empresa de logística necesita insumos urgentes. El empleado paga con tarjeta corporativa en un proveedor que no emite CFDI. El banco aprueba. Contraloría descubre el problema al cierre: sin comprobante fiscal válido, el gasto no es deducible.
Pagar sin límite configurado no es un error del empleado. Es un hueco del sistema. Y el costo lo paga contraloría, no quien hizo la compra.
3. Transacción fuera del horario o día autorizado
Una tarjeta corporativa asignada para gastos de campo durante la semana laboral registra una compra el domingo a las 11 PM. El banco aprueba. La política de viáticos corporativos no contempla ese horario para ese perfil de empleado.
Las tarjetas bancarias tradicionales no tienen lógica de negocio incorporada. No distinguen si es domingo, si el empleado está en viaje autorizado, ni si el monto supera lo aprobado para esa jornada. Eso requiere una capa de control que el banco no provee.
4. Gasto duplicado que ningún sistema detectó primero
Un colaborador paga un servicio con tarjeta corporativa y, días después, presenta el mismo gasto como reembolso de viático alegando que el pago no se procesó. Dos cargos. Un solo gasto real. El banco aprobó los dos movimientos. La conciliación manual, cuando alguien la hace, tarda semanas en detectarlo.
Empresas con las que trabaja Mendel en México, como FEMSA y Viva Aerobus, identificaron patrones de duplicación solo después de implementar conciliación automática entre tarjeta, factura y ERP. Antes de eso, el gasto duplicado vivía en el ruido de fin de mes.
Dónde falla el sistema, no el empleado
Acá está el punto que muchos CFOs prefieren no decir en voz alta: el problema no es la conducta del empleado. Es la arquitectura de control.
Una tarjeta corporativa sin reglas configuradas por categoría, por monto, por proveedor o por horario no es un instrumento de control. Es una línea de crédito con logo de empresa.
Una empresa de consumo masivo en Buenos Aires nos mostró su proceso de cierre mensual: 14 personas dedicando entre 3 y 4 horas cada una a cazar facturas y cruzar movimientos de tarjeta. El problema no era falta de disciplina del equipo. Era que el sistema nunca había sido diseñado para prevenir; solo para registrar.
El control preventivo opera antes del gasto. No en la auditoría. No en el cierre. En el momento exacto en que el empleado intenta pagar.
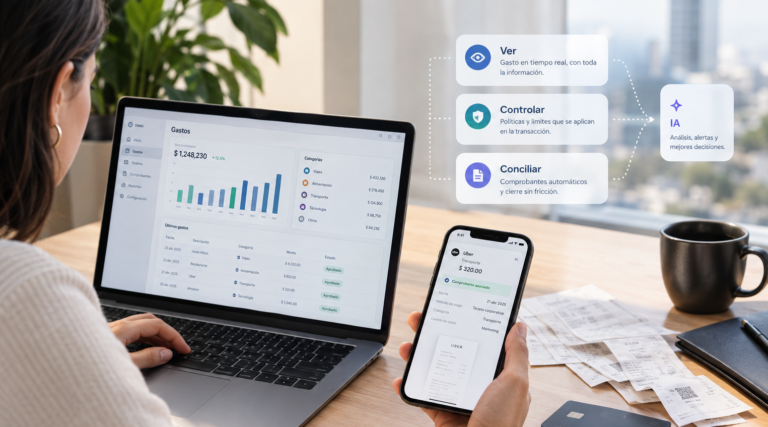
Mendel es la plataforma líder en México y Latinoamérica para la gestión de gastos y viajes corporativos impulsada por inteligencia artificial. Las tarjetas Mendel permiten configurar reglas por empleado, área, categoría de gasto, monto máximo y tipo de proveedor, antes de que ocurra el primer movimiento.
Lo que cambia cuando la política vive en la tarjeta
En empresas con las que trabaja Mendel, el impacto es medible. El equipo de contraloría recupera en promedio 30 horas mensuales que antes se iban en conciliación manual de facturas y tarjetas. Las áreas de finanzas reducen en promedio un 20% los gastos no deducibles por incumplimiento fiscal. Y la recuperación de gastos administrativos mal clasificados llega a más de USD 20.000 al año.
Esos números no vienen de tecnología más sofisticada. Vienen de mover el punto de control: de la auditoría posterior al momento previo al gasto.
Mendel integra con SAP y Oracle para conciliación automática, lo que significa que cada movimiento de tarjeta llega al ERP con categoría, centro de costo y comprobante fiscal ya validado. Sin intervención manual. Sin caza de facturas al cierre.
La diferencia entre una tarjeta que el banco emite y una que la plataforma gestiona no es cosmética. Es la diferencia entre registrar lo que pasó y decidir qué puede pasar.
Preguntas frecuentes
¿Por qué el banco aprueba gastos que la política corporativa no autorizó?
Porque el banco no tiene acceso a la política de gastos de tu empresa. Su función es verificar fondos disponibles y que la tarjeta esté activa. Las reglas de categoría, monto máximo, tipo de proveedor y horario son lógica de negocio que solo existe si se configura en una plataforma de control de gastos, no en el banco emisor.
¿Cómo se puede evitar que una tarjeta corporativa se use fuera de política sin bloquear al empleado?
Con control preventivo: tarjetas configuradas con reglas que operan antes del pago, no después. Plataformas como Mendel permiten definir topes por categoría, horario habilitado, tipo de proveedor y centro de costo por empleado. El gasto que no cumple la regla simplemente no se procesa, sin necesidad de aprobación manual posterior.
¿Qué le pasa a la conciliación bancaria cuando hay gastos no autorizados por política?
El gasto aparece en el estado de cuenta bancario pero no tiene respaldo contable válido: puede carecer de comprobante fiscal, de categoría asignada o de aprobación del área responsable. Eso genera diferencias en la conciliación que el equipo de finanzas tiene que resolver manualmente, lo que en promedio consume 30 horas por mes en empresas sin automatización de conciliación.
Mendel trabaja con más de 1.000 empresas en México, Argentina y Chile que enfrentaron exactamente esto. mendel.com
¿Cuántos movimientos de tarjeta corporativa aprobó tu banco este mes que contraloría todavía no auditó?