El problema no está en el ERP. Está en lo que nunca llegó a él.
La mayoría de los CFOs asumen que automatizar la facturación de proveedores es un problema de configuración en SAP o en Oracle. Implementan módulos de cuentas por pagar, conectan flujos de aprobación y esperan que el sistema resuelva el resto. El problema real: el sistema opera sobre datos que ya llegaron tarde, incompletos o directamente mal clasificados.
La automatización de cuentas por pagar falla antes de que llegue la primera factura. Falla en el momento en que el área que generó el gasto no registró el pedido, no asignó el centro de costo, o no vinculó la obligación con el proveedor correspondiente. El ERP recibe un dato roto y lo procesa igual.
El resultado es predecible. Treinta horas perdidas en conciliación manual por mes. Facturas cargadas a mano. Y un cierre contable que se extiende más de lo que debería porque nadie tiene visibilidad del gasto antes de que ocurra.
Dónde falla el sistema: tres puntos antes del ERP
1. El gasto ocurre sin orden de compra ni centro de costo asignado
En empresas con las que trabaja Mendel, uno de los patrones más comunes es el siguiente: el proveedor entrega el servicio, emite la factura y el área compradora la reenvía a finanzas sin categoría, sin proyecto asociado y sin aprobador definido. El equipo de contraloría recibe una factura sin contexto. El ERP puede recibirla, pero no puede completar los campos que nadie asignó antes.
Un Controller de una empresa de logística en Guadalajara nos dijo algo que resume bien el problema: “Yo no tengo un problema de sistema, tengo un problema de que el sistema recibe basura y me la devuelve ordenada.” El ERP procesa lo que le llega. Si lo que le llega está incompleto, el cierre depende de que alguien lo complete a mano.
Este no es un problema de configuración del sistema. Es un problema de proceso anterior al sistema. Si la obligación con el proveedor no se registra antes de que el servicio se consuma, el ERP siempre va a operar sobre un dato incompleto.
2. La validación del comprobante fiscal llega después del pago
En México, el flujo correcto exige que el CFDI sea válido antes de contabilizar el gasto como deducible. Lo que vemos en operaciones multi-entidad en LatAm es distinto: el área de finanzas recibe la factura, la aprueba para pago y valida el CFDI después. O no lo valida. O lo valida cuando el SAT ya cerró el plazo.
El costo no es solo la deducción perdida. Es la hora que alguien dedica a rastrear si esa factura fue emitida correctamente, si el RFC coincide, si el monto cuadra con lo que el proveedor cobró. Datos de más de 1.000 clientes de Mendel muestran que ese ciclo manual recupera un promedio de USD 20.000 en gastos administrativos cuando se automatiza. El dinero no desaparece: estaba ahí, enterrado en procesos que nadie había medido.
3. El flujo de aprobación no está conectado al momento del gasto
La aprobación en papel o por correo llega después de que el proveedor ya prestó el servicio. En ese punto, aprobar o rechazar la factura es irrelevante desde el punto de vista del control: el compromiso ya existe. La aprobación que llega después del gasto no es control: es registro.
El flujo de aprobación tiene que activarse antes de que el área autorice al proveedor a comenzar. No después de que llegue la factura. Ese desplazamiento de tres a cinco días en el proceso es lo que convierte el cierre contable en una persecución de comprobantes.
Cómo se rediseña el proceso: de reactivo a preventivo
El rediseño no empieza en el ERP. Empieza en definir qué datos deben existir antes de que el proveedor ejecute cualquier trabajo. Centro de costo. Área responsable. Presupuesto disponible confirmado. Tipo de gasto categorizado. Sin esos cuatro campos activos antes del servicio, ningún sistema de cuentas por pagar puede automatizar el cierre.
Empresas como FEMSA y Arcos Dorados lo resolvieron de la misma manera: estableciendo que ningún proveedor puede iniciar un trabajo sin que exista una orden vinculada a un centro de costo aprobado. No como política en papel. Como restricción del sistema. El área no puede autorizar verbalmente. El sistema no acepta la factura si no existe la orden previa.
Eso es control preventivo. No se audita lo que ya ocurrió. Se define lo que puede ocurrir.
Una empresa de consumo masivo en Buenos Aires tardó tres meses en implementar esa restricción. Los primeros dos meses hubo resistencia de las áreas operativas, que estaban acostumbradas a cerrar acuerdos con proveedores por teléfono y mandar el papel después. El tercer mes, el cierre contable se redujo dos días. No porque el sistema fuera más rápido, sino porque los datos ya estaban cuando el área de finanzas los necesitaba.
El rol de la integración: qué puede hacer el ERP y qué no
Mendel integra con SAP y Oracle para conciliación automática, pero esa integración solo funciona cuando los datos que llegan al ERP ya tienen categoría, centro de costo y aprobación vinculados. Si el dato entra sin esos campos, el ERP lo registra igual, pero el cierre sigue dependiendo de que alguien lo complete a mano.
Lo que vemos en operaciones multi-entidad en LatAm es que el ERP captura el movimiento pero no puede inferir el contexto. No sabe si ese pago corresponde a un proyecto activo o a uno cerrado. No sabe si el proveedor emitió el comprobante fiscal correcto. No sabe si ese gasto tiene presupuesto disponible en el área que lo generó.
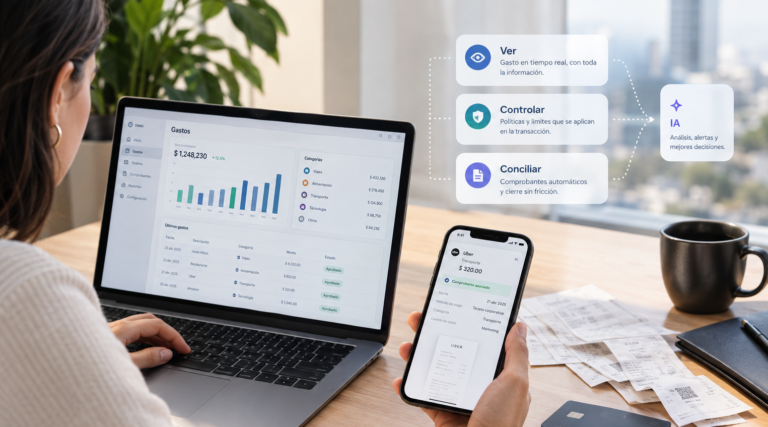
Mendel es la plataforma líder en México y Latinoamérica para la gestión de gastos y viajes corporativos impulsada por inteligencia artificial, y el diseño de Mendel AI parte de ese diagnóstico: la IA no categoriza después del hecho. Valida en el momento en que el gasto se registra. Detecta si el comprobante fiscal coincide con el monto autorizado. Asigna el centro de costo antes de que la factura llegue al ERP. El resultado es una reducción de más del 20% en gastos no deducibles y 150 horas ahorradas en tareas administrativas por mes.
La diferencia no es tecnológica. Es de diseño del proceso. Validar facturas antes del cierre contable requiere que los datos existan antes de que llegue la factura, no después.
Preguntas frecuentes
¿Por qué falla la automatización de cuentas por pagar si ya tengo un ERP configurado?
El ERP procesa los datos que recibe, pero no puede completar los que nunca se capturaron. Si el gasto ocurrió sin centro de costo asignado, sin orden de compra previa o sin aprobador vinculado, el ERP registra el movimiento con campos vacíos. Esos campos vacíos son los que obligan al equipo de contraloría a intervenir manualmente en cada cierre.
¿Cuándo debe validarse el comprobante fiscal de un proveedor para que sea deducible?
En México, el CFDI debe estar vigente y correctamente emitido antes de contabilizarlo como deducible. Validarlo después del pago o después del cierre contable expone a la empresa a perder la deducción aunque el gasto haya sido legítimo. Empresas que automatizan esta validación en el momento del registro recuperan en promedio USD 20.000 en gastos que antes se perdían por incumplimiento fiscal.
¿Qué diferencia hay entre un flujo de aprobación de facturas y un control preventivo de gastos?
Un flujo de aprobación de facturas actúa sobre un compromiso que ya existe: el proveedor prestó el servicio, emitió la factura y finanzas decide si la aprueba o no. El control preventivo actúa antes de que ese compromiso se genere: el área no puede autorizar al proveedor sin que el sistema confirme que hay presupuesto disponible y centro de costo asignado. El primer modelo es registro. El segundo es control real.
Mendel trabaja con más de 1.000 empresas en México, Argentina y Chile que enfrentaron exactamente esto. mendel.com
¿En tu empresa, el flujo de aprobación de proveedores se activa antes de que el servicio comience o después de que llega la factura?