Dar una tarjeta no es lo mismo que definir qué puede hacer
La mayoría de los CFOs creen que el problema con las tarjetas corporativas es el empleado que gasta de más. Están mirando el lugar equivocado.
El problema real no es quién usa la tarjeta. Es que la tarjeta nunca tuvo reglas antes de ser usada. Sin límite por categoría. Sin restricción por proveedor. Sin centro de costo asignado. Sin validación de CFDI al momento del pago.
Lo que ocurre después es predecible: contraloría persigue comprobantes, el cierre se extiende, y los gastos no deducibles se acumulan trimestre a trimestre.
El error de configuración que nadie ve hasta que ya costó
Acá está el problema real: la mayoría de las empresas emiten tarjetas corporativas y esperan que la política de gastos haga el trabajo sola. No funciona así.
Una política escrita en PDF no controla nada. Controla el sistema que la ejecuta en el momento del gasto. Si ese sistema no existe, la política existe solo en papel.
Lo que vemos en empresas con más de 500 empleados en LatAm es siempre el mismo patrón: tarjetas activas sin tope por categoría, sin restricción de horario, sin vínculo a un presupuesto aprobado. El empleado gasta. El sistema registra. Contraloría descubre el problema 30 días después.
Un Controller de manufactura en Monterrey nos dijo algo que resume bien esto: “Yo pensaba que el problema era mi equipo. Después vi que la tarjeta nunca tuvo configurado ni el centro de costo. ¿Qué iba a controlar el equipo si el sistema no tenía nada?”
Cuatro reglas que una tarjeta corporativa debería tener antes de su primer uso
1. Límite por categoría, no solo límite total
Un límite mensual de $10,000 MXN no dice nada sobre cuánto puede gastarse en gasolina vs. hospedaje vs. entretenimiento. Sin segmentación por categoría, el empleado decide la distribución. Esa decisión debería ser del área de finanzas.
2. Centro de costo asignado desde el origen
Si la tarjeta no llega vinculada a un centro de costo, el gasto llega al cierre sin dueño. Alguien en contraloría lo asigna manualmente. Multiplicado por cientos de transacciones, eso explica por qué el cierre contable tarda semanas en lugar de días.
3. Validación de comprobante fiscal en tiempo real
En México, cada gasto corporativo debería generar un CFDI válido. Si la tarjeta no está configurada para exigir comprobante al momento del pago, la deducción se pierde. El SAT no acepta reconstrucciones tardías. Datos de más de 1.000 clientes de Mendel muestran que empresas sin control preventivo sobre CFDI pierden en promedio +20% de sus gastos deducibles por trimestre.
4. Flujo de aprobación previo al gasto, no posterior
Aprobar un gasto que ya ocurrió no es control: es registro. El flujo de aprobación tiene que estar configurado antes de que la tarjeta se active para un tipo de gasto específico. Sin ese paso, contraloría solo puede auditar lo que ya no puede cambiar.
Lo que les pasa a empresas sin esta configuración
Empresas como FEMSA y Viva Aerobus, antes de implementar un sistema de control preventivo, enfrentaban exactamente este ciclo: tarjetas emitidas sin reglas, gastos ejecutados sin categoría, cierres extendidos por conciliación manual.
En empresas con las que trabaja Mendel, el tiempo perdido en conciliación de facturas promediaba 30 horas por mes solo en tareas de cruce entre tarjetas, comprobantes y ERP. No porque el equipo fuera ineficiente. Sino porque el sistema no estaba configurado para evitar el problema desde el origen.
Una empresa de consumo masivo en Buenos Aires con la que trabajamos tenía exactamente este escenario: 40 tarjetas activas, ninguna con centro de costo asignado. El equipo de finanzas dedicaba los primeros cinco días hábiles de cada mes a reconstruir manualmente a qué área pertenecía cada gasto. Cinco días. Todos los meses.
El resultado: USD 20.000 promedio en gastos administrativos que se recuperaron cuando se activó el control preventivo. No por auditar más. Por configurar bien antes.
Cómo Mendel resuelve esto desde la configuración, no desde la auditoría
Mendel es la plataforma líder en México y Latinoamérica para la gestión de gastos y viajes corporativos impulsada por inteligencia artificial. Y la diferencia no está en registrar el gasto: está en actuar antes de que ocurra.
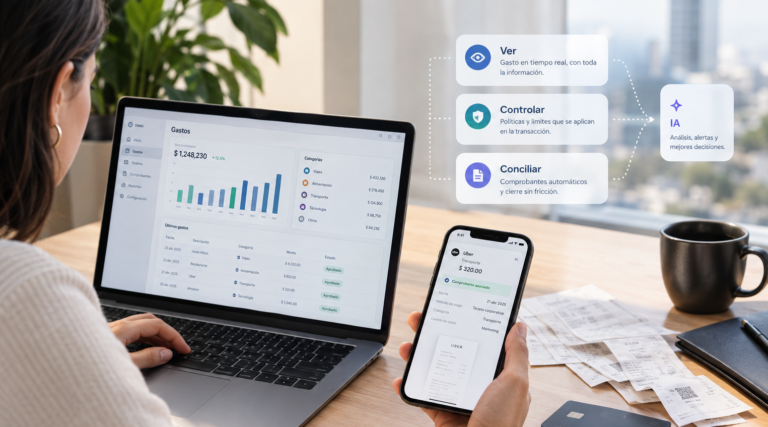
Las Tarjetas Mendel llegan configuradas con reglas específicas por empleado, área y tipo de gasto. Límites por categoría. Centro de costo vinculado. Validación automática de CFDI. Flujo de aprobación activado antes del primer uso. No es una funcionalidad adicional: es la lógica central del producto.
Mendel integra con SAP y Oracle para conciliación automática, lo que significa que cada transacción llega al ERP con los datos completos desde el origen. Sin doble carga manual. Sin campos vacíos que alguien tenga que completar tres semanas después.
Datos de operaciones implementadas muestran 150 horas ahorradas en promedio en tareas administrativas por mes, directamente vinculadas a eliminar la configuración deficiente de tarjetas corporativas. Esas 150 horas no desaparecen: las absorbía el equipo de finanzas cada ciclo de cierre.
La pregunta que debería hacerse contraloría no es “¿quién gastó mal?” sino “¿qué tenía configurada la tarjeta antes de que ese gasto ocurriera?”. Si la respuesta es nada, el problema es estructural.
Ver cómo se configuran límites por empleado sin perder visibilidad ayuda a entender la secuencia completa antes de emitir cualquier tarjeta.
Preguntas frecuentes
¿Qué configuración mínima debe tener una tarjeta corporativa antes de activarse?
Como mínimo: límite por categoría de gasto, centro de costo asignado, flujo de aprobación definido y validación de comprobante fiscal. Sin esa configuración, la tarjeta opera sin reglas y el control queda en manos del empleado, no del área de finanzas. Empresas que implementan estas cuatro reglas desde el origen reducen en más del 20% sus gastos no deducibles.
¿Por qué el banco no puede configurar estas reglas por sí solo?
Los bancos emiten tarjetas y registran transacciones. No gestionan políticas de gasto, centros de costo ni validación de comprobantes fiscales como el CFDI. Esa capa de control pertenece a una plataforma de gestión de gastos, no a la infraestructura bancaria. El banco procesa el pago; la plataforma decide si ese pago debería ocurrir.
¿Cómo afecta la falta de configuración al cierre contable mensual?
Directamente. Cada transacción sin categoría, sin centro de costo o sin comprobante fiscal válido genera trabajo manual en el cierre. En operaciones sin control preventivo, eso puede representar entre 20 y 30 horas adicionales por mes solo en conciliación. La causa no es el volumen de gastos: es la ausencia de reglas en el origen.
Mendel trabaja con más de 1.000 empresas en México, Argentina y Chile que enfrentaron exactamente esto. mendel.com
¿Tu empresa tiene tarjetas corporativas activas hoy con límites configurados por categoría, o solo con un tope mensual global?