El gasto en efectivo no es un problema de monto. Es un problema de dato.
Cuando un empleado paga en efectivo, el sistema no falla en el momento del gasto. Falla antes. Falla porque nadie diseñó un proceso que capture ese dato en tiempo real. Y cuando contraloría necesita auditarlo, ya no existe.
Lo que vemos en empresas con más de 500 empleados en LatAm: el efectivo no desaparece del presupuesto. Desaparece del registro. El dinero se fue. El comprobante fiscal no llegó. El centro de costo quedó en blanco.
Acá está el problema real: el efectivo es el único medio de pago que destruye el dato en el mismo momento en que lo genera. Una tarjeta deja huella. Una transferencia deja huella. El efectivo no. Y en operaciones de campo, viáticos de largo plazo o equipos de ventas en movimiento, el efectivo sigue siendo moneda corriente.
Por qué contraloría siempre llega tarde
El flujo de aprobación de gastos en efectivo tiene un defecto de origen: aprueba antes y controla después. El empleado recibe el anticipo. Gasta. Rinde. Y ahí empieza el problema.
En empresas como FEMSA o Viva Aerobus, con equipos distribuidos en múltiples localidades, ese ciclo puede extenderse semanas. El empleado de campo gasta el lunes. El comprobante llega —si llega— el viernes siguiente. Para el cierre contable, ese dato ya desacomodó el presupuesto del área.
Con datos de más de 1.000 clientes que trabajan con Mendel, los equipos de finanzas pierden en promedio 30 horas mensuales en conciliación de facturas. Buena parte de ese tiempo se va en rastrear gastos en efectivo que nadie registró a tiempo. No es un problema de volumen. Es un problema de proceso.
Tres puntos donde el dato se pierde antes de llegar a contraloría
1. El anticipo sin estructura
El empleado recibe efectivo antes del viaje. Sin límite por categoría. Sin fecha de rendición. Sin sistema que lo vincule a un centro de costo. Cuando regresa, recuerda algunos gastos y olvida otros. El anticipo queda descuadrado.
2. La rendición sin comprobante fiscal válido
En México, un ticket de papel no es un CFDI. En Argentina, un remito no es una factura AFIP. El empleado presenta lo que tiene. Contraloría acepta lo que puede. El resto no es deducible. Y nadie lo supo hasta el cierre.
Empresas como AB InBev, con operaciones en múltiples países, enfrentan esto de forma sistemática: gastos rendidos sin comprobante fiscal local que terminan impactando la deducibilidad del trimestre. El resultado promedio es un 20% de reducción en gastos no deducibles cuando se implementa control preventivo real.
En varias empresas con las que trabajamos en México, el problema ni siquiera se detecta en el trimestre en que ocurre. Un Controller de manufactura en Monterrey nos dijo algo que se quedó grabado: “Me entero de los gastos sin CFDI cuando ya no hay nada que hacer con ellos.”
3. La categorización que nadie hace en el momento
Cuando el gasto ya ocurrió en efectivo, la categoría la asigna el empleado al rendir. No el sistema en el momento del pago. Eso significa que el 30% de los gastos de viaje corporativo llegan sin categoría cuando se procesa el cierre. Contraloría no puede auditar lo que no tiene estructura.
Cómo se rediseña el proceso
El problema no es que los empleados paguen mal. El problema es que el sistema les permite gastar sin dejar dato. La solución no es pedirles más disciplina. Es cambiar el medio de pago.
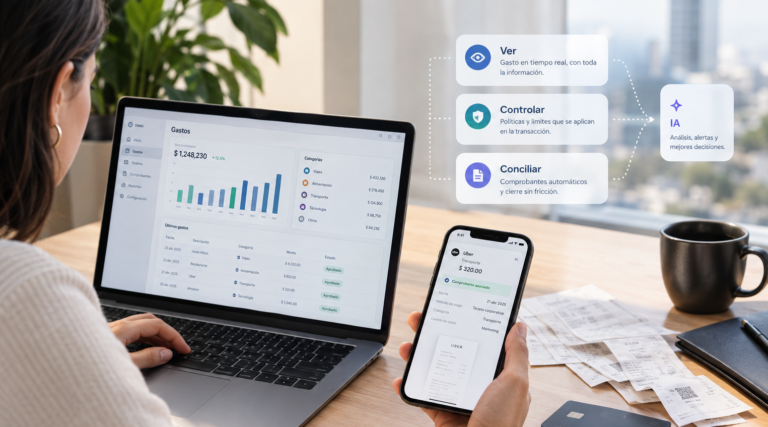
Reemplazar el anticipo en efectivo con una tarjeta corporativa inteligente resuelve el punto de falla original: el dato se captura en el momento del gasto, no días después cuando nadie recuerda el contexto. Cada transacción queda vinculada a un empleado, un centro de costo y una fecha. Antes de que el empleado llegue a la oficina.
Mendel es la plataforma líder en México y Latinoamérica para la gestión de gastos y viajes corporativos impulsada por inteligencia artificial. Las tarjetas Mendel funcionan con control preventivo: el límite, la categoría y las reglas de uso se configuran antes de que el empleado gaste. No después. Y Mendel integra con SAP y Oracle para conciliación automática, lo que elimina la carga manual que consume semanas de trabajo del equipo de finanzas.
Una empresa de consumo masivo en Buenos Aires redujo su ciclo de cierre en casi una semana después de migrar los viáticos de campo a tarjetas virtuales. No cambiaron la política. No cambiaron el banco. Cambiaron el soporte del dato.
En empresas con las que trabaja Mendel, este cambio de proceso recuperó en promedio más de USD 20.000 en gastos administrativos que antes se perdían en el ciclo efectivo → rendición → rechazo. Pasar de anticipos a tarjetas virtuales no requiere rediseñar tu política ni tocar tu banco actual.
El equipo de finanzas también cambia su rol. En lugar de perseguir comprobantes, revisa excepciones. Las 150 horas promedio que se ahorran en tareas administrativas son, en su mayoría, horas que antes se iban en exactamente esto: rastrear efectivo que no dejó registro.
Lo que necesita contraloría no es más reportes. Necesita que el dato exista cuando lo busca. Eso requiere capturarlo en el origen, no reconstruirlo en el cierre. Cuando el comprobante se pierde, contraloría absorbe el costo — y ese costo no aparece en ningún reporte hasta que el trimestre ya cerró mal.
Preguntas frecuentes
¿Por qué el gasto en efectivo es más difícil de auditar que el gasto con tarjeta?
El gasto con tarjeta genera un registro automático con fecha, monto y proveedor en el momento de la transacción. El efectivo no deja huella hasta que el empleado rinde el comprobante, que puede llegar días o semanas después, incompleto o sin validez fiscal. Esa brecha es donde se pierden los datos que contraloría necesita para auditar y cerrar el mes.
¿Qué pasa con la deducibilidad fiscal cuando un gasto en efectivo no tiene comprobante válido?
En México, un gasto sin CFDI válido no es deducible ante el SAT, sin importar que el monto sea legítimo. En Argentina, ocurre lo mismo con facturas AFIP. Las empresas que trabajan con Mendel reducen en promedio un 20% sus gastos no deducibles al implementar validación fiscal en el momento del gasto, no en el cierre.
¿Cómo se puede eliminar el efectivo de los viáticos sin cambiar la política de gastos de la empresa?
La transición de anticipos en efectivo a tarjetas corporativas virtuales no requiere rediseñar la política existente. Las tarjetas se configuran con los mismos límites, categorías y centros de costo que ya usa la empresa. Lo que cambia es el soporte: de papel y efectivo a datos en tiempo real con conciliación automática al ERP.
Mendel trabaja con más de 1.000 empresas en México, Argentina y Chile que enfrentaron exactamente esto. mendel.com
¿Cuántos gastos en efectivo procesó tu empresa este mes sin que contraloría tenga un dato estructurado para auditarlos?