El gasto que tu ERP registra pero nunca puede deducir
Contratar software corporativo en dólares es normal. Hacerlo sin factura local válida es construir un hueco directamente en tu cierre contable. Ese hueco no aparece cuando se genera el gasto. Aparece 30 días después, cuando contraloría intenta cerrar el mes y descubre que no hay comprobante fiscal que respalde lo que ya se pagó.
Acá está el problema real: la mayoría de los CFOs trata esto como un problema de proveedores. No lo es. Es un problema de proceso. Y el proceso falla antes de que se autorice el primer pago.
Por qué esto pasa con más frecuencia de lo que parece
En empresas con las que trabaja Mendel, los gastos en software SaaS contratado en dólares representan una porción creciente del gasto operativo. Plataformas de comunicación, herramientas de analítica, licencias de productividad. Todos se renuevan automáticamente. Pocos tienen un flujo de aprobación real. Casi ninguno tiene un comprobante fiscal local asignado desde el momento de la contratación.
El resultado es predecible. Llega el cierre contable. El equipo de contraloría encuentra el cargo en el estado de cuenta. Busca la factura. No hay CFDI. No hay documento tributario equivalente válido. El gasto queda en suspenso o, peor, se registra sin respaldo y genera impuestos no deducibles.
En operaciones multi-entidad en LatAm estos gastos se acumulan. No son un evento aislado. Son una categoría entera que nadie mapeó como riesgo fiscal hasta que el cierre ya llegó.
El proceso que falla — y cómo se ve desde adentro
El fallo no está en el pago. Está en los tres pasos anteriores al pago que nadie ejecutó.
Primero: la contratación ocurre sin un flujo de aprobación que exija documentación fiscal anticipada. Alguien del área de tecnología o marketing contrata la herramienta. La tarjeta corporativa procesa el cargo. Nadie preguntó si el proveedor puede emitir un comprobante válido para efectos del SAT o de la AFIP.
Segundo: no hay política de gastos que cubra explícitamente los proveedores internacionales en dólares. La política cubre viáticos, hospedaje, gasolina. No cubre suscripciones SaaS con cargo automático en moneda extranjera.
Tercero: cuando el cargo aparece en la conciliación, ya no hay tiempo para corregir. El proveedor no emite CFDI. La alternativa sería usar una constancia de situación fiscal extranjera o un comprobante simplificado, pero eso requiere trámites que nadie hizo a tiempo. La deducción se pierde.
Un Controller de manufactura en Monterrey nos dijo algo que resume bien la situación: “El problema no es que no tengamos política. Es que la política que tenemos no contempla que en 2024 el 40% de nuestras herramientas operativas las factura una empresa en Irlanda.” Datos de más de 1.000 clientes muestran que el equipo promedio pierde 30 horas al mes en conciliación de facturas, y una parte importante de ese tiempo va exactamente a esto: intentar recuperar comprobantes de proveedores que no los van a emitir en formato local.
Lo que FEMSA y Viva Aerobus entienden que otros no
Empresas como FEMSA y Viva Aerobus no resolvieron este problema negociando con proveedores internacionales. Lo resolvieron configurando el control antes del gasto.
El control preventivo funciona así: antes de que se apruebe cualquier pago a un proveedor internacional, el flujo de aprobación exige responder si ese proveedor puede emitir comprobante fiscal válido en México. Si no puede, el gasto queda en una categoría específica con tratamiento contable diferenciado desde el origen. No al cierre. Antes del pago.
Eso cambia todo el proceso. El área de contraloría no busca facturas retroactivamente. Las tiene categorizadas desde que se aprobó el gasto. El ERP recibe la información completa. No hay sorpresas al cierre.
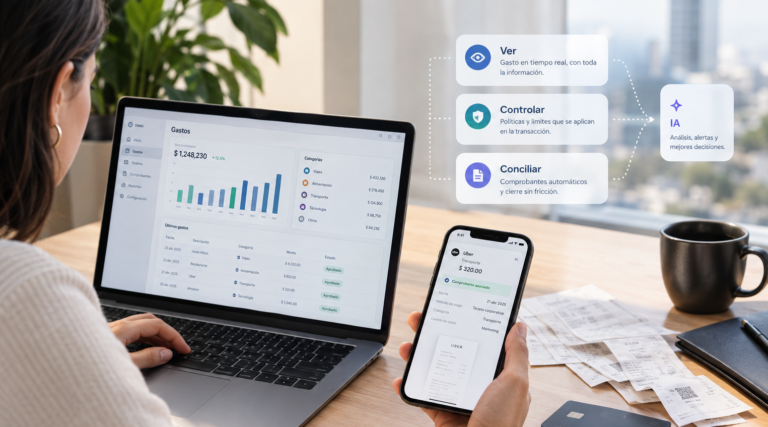
Mendel es la plataforma líder en México y Latinoamérica para la gestión de gastos y viajes corporativos impulsada por inteligencia artificial, y este tipo de control preventivo está integrado directamente en el flujo de aprobación. Cuando una tarjeta corporativa inteligente procesa un cargo en dólares, el sistema puede requerir documentación antes de liberar el gasto, no después.
Qué hacer con los gastos que ya ocurrieron sin factura
Si el gasto ya se procesó sin comprobante, las opciones se reducen. Pero no a cero.
Algunos proveedores internacionales tienen procesos para emitir documentos equivalentes bajo convenios fiscales específicos. Hay que solicitarlos dentro del mismo período fiscal en que ocurrió el gasto. Esperar al siguiente mes contable ya es demasiado tarde para muchos casos.
La otra opción es registrar el gasto como no deducible desde el origen, calcular el impacto fiscal real y ajustar el presupuesto del área responsable. No es una solución. Es control de daños.
Una empresa de consumo masivo en Buenos Aires con la que trabajamos pasó por exactamente esto a fin del año pasado: cerró el ejercicio con un monto relevante de gastos en software SaaS registrados como no deducibles porque nadie había mapeado qué proveedores podían emitir comprobantes válidos ante la AFIP. El ajuste lo absorbió el área de tecnología. No fue una conversación fácil.
Lo que no funciona es seguir esperando que los proveedores internacionales adapten su facturación a los requisitos locales de cada país. No lo van a hacer. El proceso tiene que estar del lado de tu empresa.
Mendel integra con SAP y Oracle para conciliación automática, lo que significa que cuando un gasto llega sin comprobante fiscal válido, el sistema lo detecta antes de que llegue al ERP como un dato limpio. No hay carga manual ni cruce de planillas. El error se identifica en el origen, donde todavía hay tiempo para actuar.
Empresas que implementaron este control preventivo recuperaron en promedio más de USD 20K en gastos administrativos que antes se perdían por gasto no deducible. Y redujeron en un 20% los gastos que llegaban al cierre sin comprobante válido.
El problema no es la moneda extranjera. Es la ausencia de un proceso que capture el riesgo fiscal antes de que el proveedor no emita CFDI y el mes ya esté cerrado.
Preguntas frecuentes
¿Un gasto corporativo en dólares sin factura local es deducible en México?
En general, no. Para que un gasto sea deducible ante el SAT, se requiere un CFDI válido emitido por el proveedor o un comprobante equivalente aceptado bajo las reglas fiscales vigentes. Los cargos en moneda extranjera sin comprobante fiscal local quedan fuera de la deducción, incrementando la base gravable de la empresa. El impacto se magnifica cuando estos gastos son recurrentes, como suscripciones SaaS con renovación automática.
¿Qué opciones tiene una empresa cuando el proveedor internacional no puede emitir CFDI?
Hay alternativas limitadas: gestionar una constancia de retención, solicitar al proveedor un comprobante equivalente bajo convenio fiscal, o registrar el gasto como no deducible desde el origen con su impacto fiscal calculado. La clave es actuar dentro del mismo período fiscal en que ocurrió el gasto. Una vez cerrado el mes, las opciones se reducen significativamente y el costo ya está absorbido.
¿Cómo puede contraloría detectar estos gastos antes del cierre contable?
El control preventivo es la única respuesta real. Requiere que el flujo de aprobación exija validación de comprobante fiscal antes de liberar cualquier pago a proveedor internacional. Plataformas como Mendel permiten configurar este requisito directamente en el proceso de autorización, de modo que el gasto no se procesa hasta que la documentación fiscal está garantizada o el riesgo está explícitamente reconocido y categorizado. Datos de más de 1.000 clientes de Mendel muestran que este enfoque reduce en un 20% los gastos no deducibles al cierre.
Mendel trabaja con más de 1.000 empresas en México, Argentina y Chile que enfrentaron exactamente esto. mendel.com
¿Tu proceso de aprobación de gastos identifica el riesgo fiscal de un proveedor internacional antes de procesar el primer pago, o lo descubre contraloría cuando el cierre ya llegó?