El problema no es el monto. Es el CFDI que nunca va a existir.
Acá está el problema real: cuando una empresa mexicana contrata software en dólares a un proveedor extranjero, el cargo llega al estado de cuenta, el área lo aprueba, el ERP lo registra. Todo parece en orden. Pero no hay CFDI. Y sin CFDI, ese gasto no es deducible ante el SAT. No importa cuánto lo hayan autorizado internamente. La deducción ya no existe.
Lo que vemos en empresas con más de 500 empleados en México: este escenario ocurre mes a mes con suscripciones de herramientas SaaS, licencias de software, plataformas de comunicación, servicios de datos. El área de IT o ventas contrata. Paga con tarjeta corporativa. Y contraloría descubre el problema cuando el cierre ya cerró.
El Job to be Done acá es claro: “Necesito que el cumplimiento fiscal sea automático, no una caza de facturas.”
Por qué este gasto escala más rápido que cualquier otro
Las suscripciones en dólares tienen una característica que las hace particularmente difíciles de controlar: se renuevan solas. Un cargo de USD 200 mensuales a un proveedor de software pasa desapercibido en el estado de cuenta. En una empresa con 50 áreas activas y múltiples herramientas por equipo, el acumulado anual puede superar fácilmente los USD 80.000 en gastos sin comprobante fiscal válido.
Un Controller de manufactura en Monterrey nos dijo algo que resume bien el problema: “Yo me enteré que teníamos 14 suscripciones activas en dólares sin CFDI cuando el auditor ya estaba sentado en la sala.” No era negligencia. Era que nadie había conectado el flujo de contratación con el flujo fiscal.
Datos de más de 1.000 clientes de Mendel muestran que el equipo de finanzas pierde en promedio 30 horas mensuales en conciliación de facturas. Una parte importante de ese tiempo se va exactamente acá: rastrear pagos a proveedores internacionales y confirmar si existe o no un documento fiscal que los respalde.
El resultado más frecuente no es que encuentren la factura. Es que confirman que no hay nada que entregar al SAT.
El error del proceso: detectar el problema después del gasto
La mayoría de las empresas trata esto como un problema de recuperación. Finanzas contacta al proveedor después del pago, pide algún comprobante, el proveedor manda una invoice en dólares. Pero eso no es un CFDI. No cumple los requisitos del SAT para ser deducible en México. Son dos documentos distintos que no se pueden intercambiar.
Lo que contraloría necesita no es la factura del proveedor extranjero. Necesita un comprobante fiscal digital emitido bajo el esquema CFDI que el SAT acepta. Si el proveedor no tiene representación fiscal en México, ese documento no existe por definición. Punto.
El proceso que falla tiene tres puntos de quiebre concretos: el área que contrata no consulta a finanzas antes de pagar, la tarjeta corporativa no tiene una regla que bloquee pagos a proveedores sin CFDI previo, y contraloría solo se entera cuando el cierre ya consolidó el dato incorrecto.
Empresas como FEMSA y Viva Aerobus operan con decenas de herramientas y proveedores activos al mismo tiempo. A esa escala, el problema de los gastos sin comprobante fiscal no es una excepción. Es una categoría de gasto que necesita protocolo propio.
Lo que un sistema de control preventivo cambia en este flujo
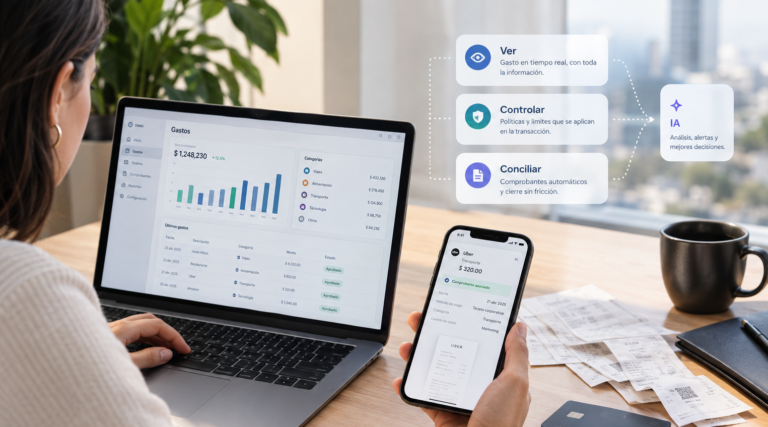
El control preventivo no revisa el gasto después de que ocurrió. Actúa antes. Cuando una tarjeta corporativa tiene configurada una regla que requiere categoría y proveedor validado antes de procesar el pago, el problema de las suscripciones en dólares sin CFDI se detecta en el momento de la contratación, no en el cierre.
Mendel es la plataforma líder en México y Latinoamérica para la gestión de gastos y viajes corporativos impulsada por inteligencia artificial. La lógica de control que aplica a este problema es directa: si el proveedor no tiene RFC y no puede emitir CFDI, el sistema lo marca antes de que el pago ocurra. El flujo de aprobación puede requerir una alternativa o una justificación explícita.
Mendel integra con SAP y Oracle para conciliación automática, lo que significa que cuando un pago a un proveedor extranjero se registra, el sistema no solo lo captura: detecta la ausencia de comprobante fiscal y lo mantiene en estado pendiente hasta que contraloría resuelve el tratamiento correcto. Eso elimina 30 horas de búsqueda manual. Y evita que el cierre cierre con datos incorrectos.
Una empresa de consumo masivo en Buenos Aires que usa un esquema similar para gestionar sus gastos en moneda extranjera nos contó que el cambio más grande no fue tecnológico sino cultural: “Cuando el sistema empieza a rechazar pagos sin validación, los equipos aprenden solos a consultar antes de contratar.” El control preventivo educa el proceso, no solo lo audita.
El impacto medido es claro: empresas que implementan control preventivo sobre gastos en dólares sin CFDI recuperan en promedio más de USD 20.000 en gastos administrativos y reducen en un 20% sus gastos no deducibles por incumplimiento fiscal.
Qué hacer antes del próximo cierre
Tres acciones concretas que contraloría puede ejecutar hoy sin rediseñar ningún proceso:
Primero: Identificar todos los cargos recurrentes en dólares en los últimos 90 días y cruzarlos contra el registro de CFDI disponibles. Los que no tienen comprobante son el universo del problema.
Segundo: Para cada proveedor sin CFDI, determinar si tiene representación fiscal en México. Si no la tiene, el gasto debe procesarse como no deducible o buscar una alternativa con factura local.
Tercero: Configurar en la plataforma de gestión de gastos una regla que requiera validación de proveedor antes de autorizar pagos en moneda extranjera. Ese paso solo, ejecutado antes del próximo ciclo de pago, elimina la mayor parte del problema hacia adelante. Podés leer más sobre cómo aplicar esto en la práctica en el artículo sobre validación de CFDI antes del cierre.
Preguntas frecuentes
¿Un software contratado en dólares a un proveedor extranjero puede ser deducible en México?
Solo si el proveedor puede emitir un CFDI válido ante el SAT. Si el proveedor no tiene RFC ni representación fiscal en México, la invoice en dólares que emite no cumple los requisitos para ser considerada deducible. El SAT no acepta comprobantes extranjeros como sustituto del CFDI.
¿Qué pasa si contraloría detecta gastos en dólares sin CFDI después del cierre?
El gasto ya fue registrado pero no puede aplicarse como deducible. Eso incrementa la base gravable de la empresa. En operaciones con múltiples suscripciones activas, el impacto acumulado puede representar decenas de miles de dólares en deducciones perdidas por trimestre. Detectarlo después del cierre no revierte el problema: solo lo documenta.
¿Cómo puede contraloría prevenir este problema de forma sistemática?
La única solución sistemática es el control preventivo: validar si el proveedor puede emitir CFDI antes de autorizar el pago. Plataformas como Mendel permiten configurar reglas por tipo de proveedor y moneda, de modo que cualquier cargo a un proveedor extranjero activa un flujo de validación antes de ejecutarse. Empresas que implementan este control reducen en promedio un 20% sus gastos no deducibles.
Mendel trabaja con más de 1.000 empresas en México, Argentina y Chile que enfrentaron exactamente esto. mendel.com
¿Cuántos proveedores en dólares tiene tu empresa activos hoy sin que contraloría haya verificado si pueden emitir CFDI?