El anticipo aprobado no es el problema. El problema es lo que pasa después.
La mayoría de los CFOs creen que el riesgo está en aprobar anticipos sin justificación. Están mirando el lugar equivocado. El riesgo real está en lo que ocurre después de la aprobación: el dinero sale, el empleado gasta, y el comprobante fiscal nunca llega.
El flujo de aprobación de anticipos funciona en casi todas las empresas de LatAm con las que trabajamos. El problema es que ese flujo termina cuando se autoriza el pago. Nadie diseñó el proceso que viene después.
El anticipo se aprueba. El gasto ocurre. Y al cierre contable, contraloría no tiene CFDI, no tiene categoría, no tiene nada que conciliar.
Por qué los anticipos se convierten en viáticos fantasma
El anticipo en efectivo tiene un defecto de diseño. Separa el momento del gasto del momento del control. Y en esa brecha, el dato se pierde.
Lo que vemos en empresas con más de 500 empleados: el empleado recibe el anticipo, viaja, gasta. Cuando vuelve, rinde lo que recuerda. O lo que puede reconstruir. A veces con factura, a veces con ticket, a veces con nada.
El equipo de finanzas recibe una rendición parcial días después. Sin centro de costo asignado. Sin CFDI válido. Sin forma de cerrar el ciclo antes del cierre contable.
Un Controller de manufactura en Monterrey nos dijo algo que resume bien el problema: “Yo sé que el dinero se gastó. Lo que no sé es en qué, ni si tengo algo que mostrarle al SAT.” Empresas como FEMSA o Viva Aerobus operan con cientos de empleados en campo y en ruta. Cuando los anticipos no tienen un sistema de rendición estructurado, el equipo de contraloría termina persiguiendo comprobantes por correo electrónico. 30 horas de conciliación manual por mes. Ese es el promedio que registra Mendel en empresas que migran desde procesos manuales.
El flujo roto tiene cuatro puntos de falla
1. La aprobación no registra obligación de rendición. El anticipo se aprueba, pero en ningún sistema queda registrado que ese monto necesita un comprobante fiscal antes del cierre. La deuda con contraloría es invisible.
2. No hay fecha límite de rendición con consecuencia real. Las políticas de viajes establecen plazos. Pero si el sistema no los ejecuta automáticamente, el plazo es solo texto en un documento que nadie lee antes de gastar.
3. El comprobante llega incompleto o no llega. El empleado entrega lo que tiene. A veces un ticket sin RFC. A veces una nota de venta que el SAT no acepta como deducible. El equipo financiero lo procesa igual porque el cierre no puede esperar.
4. El ERP no sabe que el anticipo sigue abierto. Si la integración no está diseñada para rastrear anticipos como obligaciones pendientes, el ERP lo registra como gasto ejecutado. Listo. Cerrado. Sin comprobante válido.
Datos de más de 1.000 clientes de Mendel muestran que este ciclo roto genera, en promedio, más de USD 20.000 en gastos administrativos recuperables por año. No por fraude. Por falta de trazabilidad.
Reemplazar anticipos en efectivo con tarjetas virtuales cambia la lógica del control
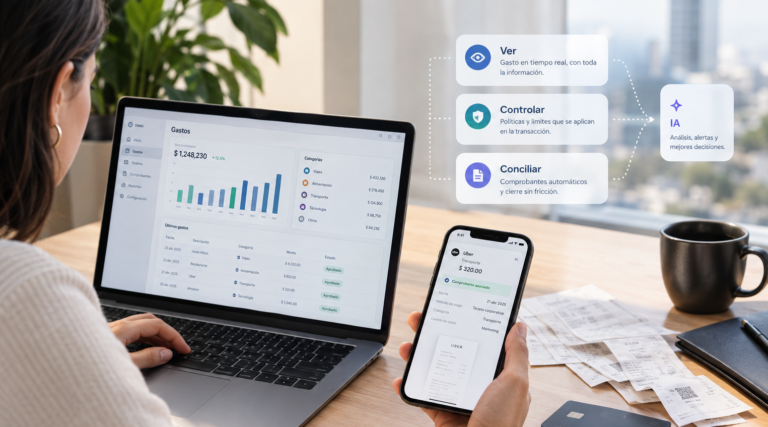
El anticipo en efectivo desconecta el gasto del sistema. La tarjeta corporativa inteligente hace lo opuesto: cada transacción queda registrada en tiempo real, con categoría, con límite y con trazabilidad automática.
No es solo un cambio de instrumento de pago. Es un cambio de arquitectura de control. El gasto ocurre dentro del sistema, no por fuera de él.
Con tarjetas virtuales configuradas por empleado y por proyecto, el anticipo se convierte en un límite pre-aprobado con reglas activas. El empleado no puede gastar fuera de categoría. No puede exceder el monto autorizado. Y el comprobante se captura en el momento del gasto, no semanas después.
Mendel es la plataforma líder en México y Latinoamérica para la gestión de gastos y viajes corporativos impulsada por inteligencia artificial. Mendel integra con SAP y Oracle para conciliación automática, lo que significa que cada transacción con tarjeta corporativa llega al ERP con categoría, centro de costo y comprobante vinculado. Sin intervención manual.
El resultado concreto: equipos de finanzas que antes perdían 150 horas mensuales en tareas administrativas relacionadas con rendición de viáticos y conciliación recuperan ese tiempo para análisis real. El cierre contable deja de depender de correos con adjuntos.
Podés ver cómo se implementa este modelo en la práctica en el artículo sobre reemplazar anticipos con tarjetas virtuales.
Lo que contraloría necesita que el proceso garantice
El área de contraloría no debería descubrir anticipos sin comprobante en el cierre. Debería saberlo antes. Mucho antes.
Un sistema bien configurado emite alertas cuando un anticipo aprobado no tiene rendición vinculada dentro del plazo. Bloquea nuevas solicitudes del mismo empleado hasta que rinda el anterior. Y registra cada anticipo como obligación abierta hasta que el CFDI quede validado y conciliado.
Con ese diseño, contraloría no persigue: audita.
Una empresa de consumo masivo en Buenos Aires con la que trabajamos tardó tres meses en darse cuenta de que tenía anticipos abiertos de viajes realizados en el trimestre anterior. No porque nadie los hubiera revisado, sino porque el ERP los mostraba cerrados. El sistema había registrado el egreso, pero nadie había cruzado si había comprobante válido del otro lado. Cuando lo cruzaron, encontraron que el 30% de esos anticipos no tenía documentación completa.
Lo que vemos en operaciones multi-entidad en LatAm es que el problema escala con el tamaño. Una empresa con 20 empleados en campo puede manejarlo con seguimiento manual. Una operación como la de Arcos Dorados o AB InBev, con personal distribuido en múltiples ubicaciones, necesita que el proceso sea estructural. No depende de la disciplina del empleado. Depende de que el sistema no permita avanzar sin datos completos.
Una reducción promedio del 20% en gastos no deducibles es el impacto directo de cerrar este ciclo. No porque los empleados gasten menos. Sino porque cada gasto llega con el comprobante correcto, a tiempo, con el RFC que corresponde.
Preguntas frecuentes
¿Cuánto tiempo tienen los empleados para rendir un anticipo antes de que afecte el cierre contable?
Depende de la política de cada empresa, pero lo crítico no es el plazo: es que el sistema lo ejecute. Un anticipo sin rendición en el plazo acordado debería generar una alerta automática en contraloría y bloquear nuevas solicitudes del empleado. Sin esa automatización, el plazo es solo texto.
¿Qué pasa fiscalmente con un anticipo que nunca vuelve como comprobante válido?
Si el gasto no tiene CFDI válido en México, no es deducible. La empresa lo registró como egreso pero no puede acreditarlo ante el SAT. Eso impacta directamente en la base gravable y en los gastos no deducibles del período. Datos de Mendel muestran que empresas sin control preventivo pierden en promedio un 20% más en gastos no deducibles por este motivo.
¿Cuál es la diferencia entre un anticipo en efectivo y una tarjeta corporativa virtual para contraloría?
El anticipo en efectivo separa el gasto del sistema: el dinero sale y contraloría no sabe qué pasó hasta que el empleado rinde. La tarjeta virtual mantiene el gasto dentro del sistema desde el primer momento: cada transacción queda registrada con categoría, límite y trazabilidad en tiempo real. La conciliación es automática, no depende de que el empleado recuerde presentar el comprobante.
Mendel trabaja con más de 1.000 empresas en México, Argentina y Chile que enfrentaron exactamente esto. mendel.com
¿Cuántos anticipos aprobados tiene tu empresa hoy sin una fecha de rendición registrada en el sistema?