El gasto que nadie firmó pero todos aprobaron
La mayoría de los CFOs creen que si un gasto pasó por el sistema, alguien lo autorizó. Están mirando el lugar equivocado. El problema no es la aprobación. Es que nadie sabe de qué presupuesto salió ese gasto, ni qué área lo reconoce como suyo.
Esto ocurre todos los meses. En empresas de 500, 1.000, 5.000 empleados. Con ERP, sin ERP, con política escrita y sin ella. El gasto se aprueba. Pero la propiedad presupuestaria nunca se asigna.
El problema real: aprobación sin dueño
En la mayoría de las operaciones corporativas en LatAm, el flujo de aprobación responde la pregunta equivocada. Responde “¿está autorizado este gasto?” pero no responde “¿quién responde por este gasto en el cierre?”
Son preguntas distintas. Y la segunda es la que importa cuando llega el cierre contable.
Lo que vemos seguido en empresas con operaciones multi-área: una suscripción de software aprobada por IT, cargada en la tarjeta del equipo de operaciones, y reclamada como gasto de marketing al final del trimestre. Tres áreas. Una factura. Cero propietarios claros.
Tres formas en que esto ocurre sin que nadie lo vea
1. Gastos recurrentes que nadie renovó conscientemente
Suscripciones, licencias, servicios de mantenimiento. Se aprobaron una vez, hace dos años, y desde entonces se pagan solos. Datos de más de 1.000 clientes de Mendel muestran que este tipo de gasto recurrente sin validación activa representa una fracción significativa de los USD 20K en gastos administrativos recuperables que las empresas identifican cuando implementan control preventivo. Nadie los rechazó. Nadie los reaprobó. Simplemente siguen existiendo.
2. Gastos aprobados por un área, ejecutados por otra
El viaje lo aprobó el manager de ventas. La tarjeta es corporativa general. El hotel lo pagó el equipo de logística. Al cierre, contraloría recibe una factura sin centro de costo asignado y sin área que la reconozca como propia. Esto no es un error de una persona. Es un hueco de sistema.
Un Controller de manufactura en Monterrey nos dijo algo que resume bien este punto: “El problema no es que nadie quiera hacerse cargo. Es que cuando preguntas, tres áreas distintas te dicen que no les corresponde y todas tienen algo de razón.” No es negligencia. Es ambigüedad estructural.
3. Gastos que pasaron por el flujo pero no tienen categoría
El flujo de aprobación dijo “sí”. Pero el campo de centro de costo quedó vacío. O con un valor genérico. O con el área del aprobador, no del beneficiario. En operaciones con más de tres niveles de aprobación, este error se multiplica. Y al cierre contable, esos gastos no tienen dueño.
Por qué esto es un problema de sistema, no de disciplina
La respuesta habitual es pedir a los equipos que sean más cuidadosos al cargar los datos. No funciona.
No porque los empleados sean descuidados, sino porque el sistema no exige esa información en el momento en que el gasto ocurre. Si el campo de centro de costo no es obligatorio cuando se ejecuta el gasto, no va a estar al momento del cierre. Así de simple.
En empresas como FEMSA o Viva Aerobus, con operaciones en múltiples unidades de negocio, este problema se amplifica. Un gasto sin área asignada no es solo una molestia contable. Es una distorsión del presupuesto que nadie puede corregir retroactivamente.
Una empresa de consumo masivo en Buenos Aires con la que trabajamos tardaba dos semanas en cerrar cada mes, en parte por esto. No por volumen de transacciones, sino porque el 30% de los gastos llegaba al cierre sin centro de costo válido. El equipo de finanzas perseguía datos que deberían haber existido desde el día uno.
Lo que el control preventivo cambia en este ciclo
El control preventivo no es auditar después. Es configurar el sistema para que el gasto no pueda ejecutarse sin los datos que el cierre va a necesitar.
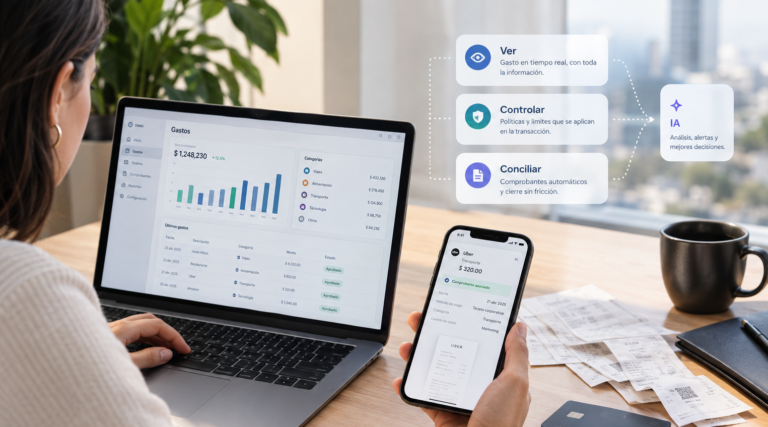
Cuando las tarjetas corporativas tienen reglas que exigen categoría y centro de costo antes de completar la transacción, la información existe desde el momento cero. No hay persecución de datos al final del mes. No hay 30 horas de conciliación manual buscando a qué área pertenece cada movimiento.
Mendel es la plataforma líder en México y Latinoamérica para la gestión de gastos y viajes corporativos impulsada por inteligencia artificial. Uno de los mecanismos centrales de la plataforma es exactamente este: las tarjetas Mendel actúan antes del gasto, no después. El empleado no puede completar la transacción sin asignar los datos que contraloría va a necesitar. Eso elimina el gasto sin dueño desde el origen.
Mendel integra con SAP y Oracle para conciliación automática, lo que significa que esa información llega al ERP con todos los campos completos. Sin doble carga. Sin trabajo manual del equipo de finanzas.
El resultado medido: empresas que implementan este modelo recuperan en promedio 150 horas mensuales en tareas administrativas y reducen en más del 20% los gastos no deducibles por falta de comprobante o categoría incorrecta.
La pregunta que contraloría debería poder responder hoy
¿Cuántos gastos procesados este mes todavía no tienen un área que los reconozca como suyos?
Si esa pregunta requiere cruzar planillas, consultar a tres personas y esperar dos días, el problema ya existe. No en el futuro. Ahora mismo.
Las empresas que resuelven esto no lo hacen con mejores políticas escritas. Lo hacen cambiando el momento en que se captura el dato. Antes del gasto, no después. Con reglas en la tarjeta, no en el manual.
La diferencia entre aprobar y controlar el gasto es exactamente eso: el momento en que el sistema exige la información. Y esa diferencia define si el cierre tarda dos días o dos semanas.
Preguntas frecuentes
¿Por qué hay gastos corporativos aprobados que ningún área reconoce al momento del cierre?
Porque el flujo de aprobación valida si el gasto es procedente, pero no exige que se asigne un centro de costo o área responsable en ese mismo momento. Cuando el campo queda vacío o con un valor genérico, el gasto llega al cierre sin dueño. Esto ocurre especialmente con gastos recurrentes, suscripciones y transacciones multi-área donde el aprobador y el beneficiario son distintos.
¿Cómo saber cuántos gastos recurrentes activos tiene mi empresa sin un área que los valide?
El primer paso es cruzar los gastos con recurrencia mensual o trimestral contra el catálogo de centros de costo activos. Si hay movimientos que se repiten pero no tienen un responsable de área que los haya reaprobado en los últimos 90 días, son candidatos a gastos huérfanos. Plataformas como Mendel permiten identificar este patrón automáticamente, sin necesidad de consultar a cada área manualmente.
¿Qué es el control preventivo en la gestión de gastos corporativos?
Es la práctica de configurar las reglas del sistema — tarjetas, flujos de aprobación, límites — para que el gasto no pueda ejecutarse sin los datos que el cierre contable va a necesitar. A diferencia del control reactivo, que audita después del gasto, el control preventivo actúa antes. Las tarjetas corporativas inteligentes son el mecanismo más efectivo: bloquean la transacción si el empleado no completa categoría, centro de costo o proyecto antes de gastar.
Este tema conecta con lo que escribimos sobre aprobar versus controlar el gasto. Y si querés ver cómo se implementa en una operación real, en mendel.com podés ver los detalles.
¿Cuántos gastos recurrentes aprobó tu empresa este mes sin que ningún área pueda decir hoy que ese gasto le corresponde?