El gasto que nadie aprobó, pero todos procesaron
La mayoría de los CFOs asumen que si no hay una orden de compra, no hay gasto. Están equivocados. Hay una categoría entera de pagos que escapa a cualquier flujo de aprobación: los pagos recurrentes.
Suscripciones a software. Licencias anuales. Servicios de mantenimiento. Membresías. Contratos de soporte técnico. Todos se renuevan solos. Nadie los aprueba cada mes. Nadie verifica si el área que los contrató sigue usándolos. Nadie los asocia a un centro de costo activo.
El problema real es este: tu empresa no tiene un problema de control de gastos discrecionales. Tiene un problema de gasto comprometido sin visibilidad.
Por qué los pagos recurrentes son el punto ciego del control financiero
Un pago recurrente no pasa por el flujo de aprobación porque técnicamente ya fue aprobado. Una vez. Hace meses. O hace años. El problema es que nadie revisa si esa aprobación original sigue siendo válida.
Lo que vemos en operaciones multi-entidad en LatAm es siempre la misma secuencia: el contrato lo firmó un gerente que ya no está, el servicio lo usa un área que fue reestructurada, y el cargo lo absorbe un centro de costo que tiene otro responsable. Nadie rompió ninguna política. El sistema simplemente siguió pagando.
Un Controller de manufactura en Monterrey nos dijo algo que resume bien esto: “Encontramos tres licencias activas de un software que dejamos de usar hace dos años. El proveedor nunca nos avisó, nosotros nunca preguntamos, y el cargo seguía cayendo puntual cada mes.” No es un caso aislado.
En empresas con las que trabaja Mendel, este tipo de gasto representa entre el 15% y el 25% del total de pagos mensuales procesados. Sin que ningún área lo haya revisado en el último trimestre.
Tres patrones que generan gasto recurrente sin aprobación activa
1. Contratos que se renuevan automáticamente
El contrato original fue aprobado. La renovación automática, no. Nadie en contraloría recibe una alerta cuando se activa la cláusula de renovación. El cargo simplemente aparece en el estado de cuenta.
El resultado: pagos que acumulan meses de antigüedad sin que ninguna área haya confirmado que el servicio sigue siendo necesario. Cuando llega la auditoría, nadie recuerda quién lo autorizó originalmente.
2. Tarjetas corporativas con cargos automáticos no auditados
Un empleado registra su tarjeta corporativa en una plataforma para un proyecto puntual. El proyecto termina. La suscripción no. El cargo sigue siendo debitado cada mes porque nadie configuró una fecha de vencimiento ni un límite por categoría.
Datos de más de 1.000 clientes muestran que el 20% de los gastos no deducibles detectados en cierre tienen origen en este patrón: cargos recurrentes sin comprobante fiscal válido, sin categoría asignada, sin responsable activo.
3. Proveedores con débito automático sin revisión periódica
Empresas como FEMSA o Viva Aerobus, con operaciones distribuidas en múltiples unidades de negocio, enfrentan el mismo desafío: un proveedor de servicios puede tener débito automático habilitado desde hace 18 meses. Nadie lo revisa porque nadie lo ve como un gasto activo. Aparece en la conciliación, se imputa al ERP, y cierra el mes.
Sin validación. Sin comprobante fiscal verificado. Sin saber si ese gasto es deducible.
El costo real del gasto recurrente sin control
No es solo el monto que se paga de más. Es el tiempo que cuesta detectarlo.
Empresas que trabajan con Mendel recuperaron en promedio más de USD 20.000 en gastos administrativos una vez que implementaron visibilidad sobre pagos recurrentes. El equipo de finanzas pierde 30 horas promedio por mes en conciliación manual, y gran parte de ese tiempo se va en rastrear cargos que nadie recuerda haber autorizado. Identificar gastos sin flujo definido es el primer paso para recuperar ese tiempo.
Una empresa de consumo masivo en Buenos Aires nos compartió que, al cruzar sus débitos automáticos contra el registro de contratos activos, encontraron pagos recurrentes por servicios que tres áreas distintas habían contratado por separado para el mismo fin. Nadie lo sabía. Cada una pensaba que era un gasto del otro.
Hay un problema de cumplimiento fiscal que tampoco se puede ignorar. Un cargo recurrente sin comprobante fiscal válido, o cuyo CFDI nunca fue solicitado al proveedor, es gasto no deducible. Directo. Sin recupero.
Cómo se resuelve este problema desde el sistema
La solución no es auditar más seguido. Es cambiar el diseño del proceso.
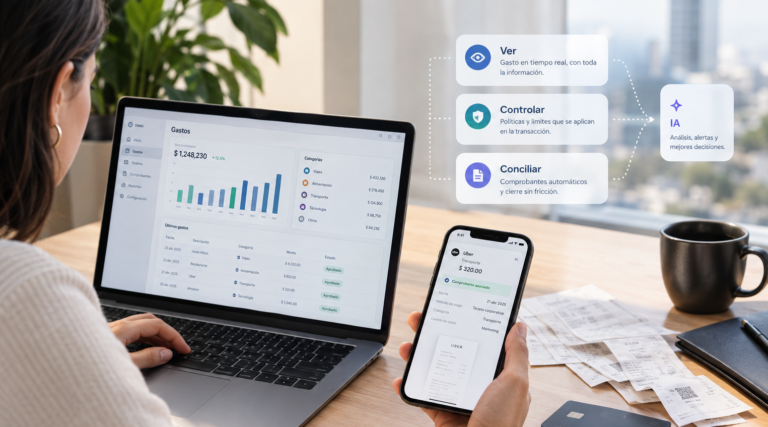
El control preventivo actúa antes de que el pago ocurra, no después. Eso significa configurar reglas sobre las tarjetas corporativas que impidan cargos fuera de categoría, establecer límites por tipo de gasto y período, y generar alertas automáticas cuando un cargo recurrente no tiene un centro de costo activo asociado.
Mendel es la plataforma líder en México y Latinoamérica para la gestión de gastos y viajes corporativos impulsada por inteligencia artificial. Mendel AI detecta estos patrones automáticamente: identifica cargos recurrentes, los cruza con centros de costo activos, y alerta a contraloría antes del cierre. No después.
Mendel integra con SAP y Oracle para conciliación automática, lo que permite que cada cargo recurrente quede trazado desde el momento del débito hasta el comprobante fiscal. Sin intervención manual. Sin búsqueda de facturas a fin de mes.
Empresas como AB InBev y KPMG gestionan sus pagos recurrentes dentro de un sistema que los hace visibles antes de que cierren el período. El resultado directo: 150 horas ahorradas en promedio en tareas administrativas y una reducción del 20% en gastos no deducibles. Los pagos sin regla de categoría activa son el problema técnico detrás de estos números.
Preguntas frecuentes
¿Cómo saber cuántos pagos recurrentes tiene activos mi empresa sin hacer una auditoría manual?
La forma más eficiente es cruzar el estado de cuenta bancario contra el registro de contratos activos en el ERP. Si no existe ese registro, el punto de partida es identificar todos los cargos que se repiten en los últimos tres ciclos sin una orden de compra o aprobación vinculada. Plataformas como Mendel detectan este patrón automáticamente al conectarse con el sistema de pagos corporativos.
¿Un pago recurrente aprobado una sola vez sigue siendo válido para efectos fiscales?
No necesariamente. Para que un gasto sea deducible, el comprobante fiscal debe corresponder al período en que se aplica el gasto. Si el proveedor emite el CFDI una vez al año o en una fecha que no coincide con el período del cargo, la deducción puede no ser procedente. Cada cargo recurrente necesita su propio comprobante fiscal válido para el período correspondiente.
¿Qué área es responsable de auditar los pagos recurrentes en una empresa grande?
En la práctica, nadie lo asume completamente. Contraloría los ve en la conciliación pero no tiene contexto operativo. Las áreas usuarias asumen que el pago fue autorizado. Finanzas los imputa sin validar si el servicio sigue activo. La solución sistémica es asignar un responsable de centro de costo a cada contrato recurrente y configurar revisiones periódicas automáticas dentro del flujo de aprobación.
Mendel trabaja con más de 1.000 empresas en México, Argentina y Chile que enfrentaron exactamente esto. mendel.com
¿Sabés cuántos pagos recurrentes procesa tu empresa este mes sin que ningún área haya confirmado que el servicio sigue activo?