El anticipo aprobado sin saldo visible no es una decisión: es un disparo a ciegas
La mayoría de los CFOs creen que el problema de los anticipos es la rendición tardía. Están mirando el lugar equivocado. El problema ocurre antes: cuando alguien aprueba un anticipo sin saber cuánto presupuesto queda disponible en ese centro de costo.
Eso no es agilidad operativa. Es ceguera financiera con firma.
En empresas con las que trabaja Mendel, este escenario se repite: el área de ventas solicita un anticipo para un viaje, el gerente aprueba porque “cree que hay presupuesto”, y cuando llega el cierre contable el centro de costo ya está sobreejecutado. Nadie lo vio venir. Nadie tenía cómo verlo.
Por qué el control presupuestario falla antes del gasto
Acá está el problema real: los flujos de aprobación están diseñados para validar la solicitud, no para verificar el saldo. El aprobador ve el monto pedido. No ve cuánto queda disponible en el presupuesto del área.
El ERP tiene ese dato. Pero no está conectado al flujo de aprobación. Entonces el gerente aprueba con criterio subjetivo: “me parece que hay margen”.
Con datos de más de 1.000 clientes vemos que esto genera sobreejecutados recurrentes que solo se descubren al cierre. En ese momento ya no hay nada que corregir. Solo hay que explicar la desviación.
Lo que pasa en operaciones multi-área sin visibilidad en tiempo real
Lo que vemos en empresas de LatAm con múltiples áreas y centros de costo: cada gerente aprueba según su percepción del presupuesto. No según el saldo real actualizado. La diferencia entre esas dos cifras es el costo de la ceguera.
En una operación con 10 áreas activas, 3 o 4 van a sobreejecutar algún trimestre. No por mala intención. Por falta de visibilidad en el momento exacto en que se toma la decisión.
Un Controller de manufactura en Monterrey nos dijo algo que resume bien la situación: “Yo sé que hay un problema cuando me llega el reporte, no cuando todavía puedo hacer algo al respecto.” El resultado de eso es concreto: el equipo de contraloría pasa 30 horas promedio por mes cruzando anticipos, saldos y registros en el ERP para reconstruir lo que debería haber sido visible antes de aprobar. Esas horas no son de cierre. Son de rescate.
Tres puntos donde el sistema falla, no la persona
1. La aprobación no tiene acceso al saldo actualizado. El aprobador recibe la solicitud por correo, WhatsApp o un sistema de tickets. No tiene en pantalla cuánto queda en el presupuesto del área. Aprueba igual.
2. El anticipo se registra después de aprobado, no antes. Cuando el gasto ocurre, el ERP lo refleja con días o semanas de demora. Mientras tanto, otros anticipos siguen aprobándose sobre el mismo presupuesto invisible.
3. No hay alerta antes de cruzar el límite. Ni el aprobador ni el controller reciben una señal cuando el acumulado del área se acerca al tope. El primer aviso llega al cierre. Tarde.
El costo real de aprobar sin visibilidad
No es solo el sobreejecutado. Es lo que arrastra. Empresas como FEMSA y Viva Aerobus, con operaciones de múltiples áreas y flujos de anticipos frecuentes, saben que cada desviación presupuestaria no controlada termina en ajustes de fin de trimestre, conversaciones incómodas con el directorio y reclasificaciones contables que consumen tiempo del equipo de finanzas.
Con operaciones gestionadas a través de Mendel, las empresas recuperan en promedio más de USD 20.000 en gastos administrativos cuando instalan control preventivo real: el que actúa antes del gasto, no después.
La diferencia no es tecnología. Es el momento en que se aplica la regla. Antes del clic de aprobación o después del extracto bancario.
Cómo se repara el sistema, no el síntoma
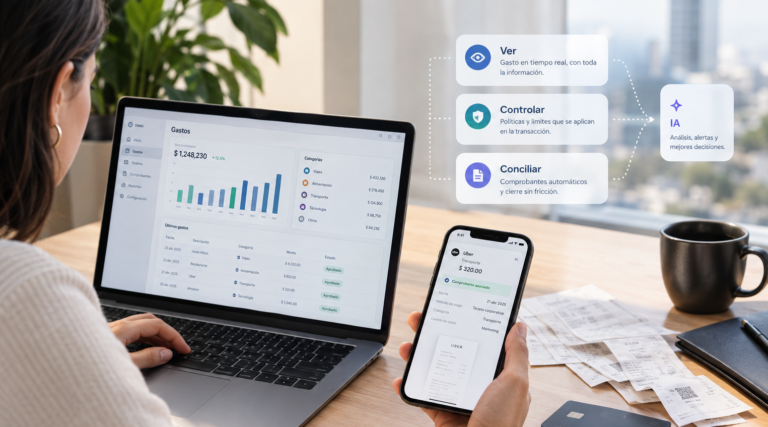
La solución no es pedir más reportes. Es integrar el saldo disponible directamente al flujo de aprobación. Cuando el aprobador ve, en el mismo momento de decidir, cuánto queda en el centro de costo, la decisión cambia.
Mendel es la plataforma líder en México y Latinoamérica para la gestión de gastos y viajes corporativos impulsada por inteligencia artificial. Su flujo de aprobación muestra el saldo disponible por área en tiempo real, antes de que el aprobador confirme. No como un reporte aparte. Dentro del mismo flujo.
Mendel integra con SAP y Oracle para conciliación automática, lo que significa que el saldo que ve el aprobador es el mismo que está en el ERP. Sin demoras. Sin versiones paralelas del presupuesto.
Una empresa de consumo masivo en Buenos Aires que migró a este esquema nos contó que en el primer trimestre dejaron de tener sobreejecutados en 4 de sus 6 áreas críticas. No porque los gerentes hubieran cambiado su criterio, sino porque por primera vez el criterio tenía un dato real detrás.
El resultado práctico: 150 horas ahorradas en promedio en tareas administrativas por mes, y un 20% de reducción en gastos no deducibles derivados de anticipos mal asignados o categorías incorrectas.
La lógica es simple. Aprobar sin visibilidad por área no es un error de criterio del gerente. Es un hueco del sistema que ninguna política escrita puede tapar si el flujo no tiene el dato.
Preguntas frecuentes
¿Cómo puedo saber cuánto presupuesto queda disponible por área antes de aprobar un anticipo?
El único camino confiable es tener el saldo del centro de costo integrado directamente al flujo de aprobación, con actualización en tiempo real desde el ERP. Si ese dato no aparece en la pantalla del aprobador antes del clic, cualquier otro método —correo, planilla, consulta verbal— introduce demora y error. Plataformas como Mendel resuelven esto conectando la aprobación al saldo actualizado del área sin intervención manual.
¿Por qué los anticipos generan sobreejecutados aunque haya política de gastos aprobada?
Porque la política define montos máximos por solicitud, pero no verifica el acumulado del área en el momento de aprobar. Dos anticipos de USD 5.000 aprobados el mismo día sobre un presupuesto restante de USD 6.000 no violan la política individualmente, pero juntos sí la exceden. Sin visibilidad del saldo en tiempo real, ese cruce pasa desapercibido hasta el cierre contable.
¿Qué datos necesita contraloría para auditar anticipos sin reconstruir todo al cierre?
Tres datos mínimos: el saldo disponible por centro de costo al momento de la aprobación, el monto comprometido por anticipos en curso aún no rendidos, y el acumulado de gasto real del período. Sin esos tres datos integrados, el equipo de contraloría trabaja sobre información parcial y llega al cierre con diferencias que requieren hasta 30 horas de conciliación manual por mes.
Este tema conecta con lo que escribimos sobre datos que contraloría necesita antes del gasto. Y si querés ver cómo se implementa en una operación real, en mendel.com podés ver los detalles.
¿Tu flujo de aprobación actual muestra el saldo disponible por área antes de que el gerente confirme, o ese dato llega después del gasto?