Emitir la tarjeta es el paso más fácil. El problema viene después.
La mayoría de los CFOs creen que dar tarjetas corporativas es una decisión de control. Están mirando el lugar equivocado. La tarjeta en sí no controla nada. Lo que controla el gasto es lo que se configura antes de que el empleado la use por primera vez.
Sin límites por categoría, sin restricción de rubros, sin asignación a centro de costo: la tarjeta es solo un medio de pago con el nombre de la empresa. El control que creías haber implementado no existe.
Acá está el problema real: en la mayoría de las empresas de LatAm, emitir una tarjeta corporativa es un proceso administrativo. Configurarla como herramienta de control preventivo es un proceso que nadie hizo.
Por qué la tarjeta corporativa tradicional falla como mecanismo de control
El modelo clásico funciona así: el empleado gasta, la empresa recibe el resumen, contraloría revisa. Es control reactivo. Cuando el proceso llega a contraloría, el gasto ya ocurrió, la factura puede estar mal emitida o directamente no existe.
En operaciones multi-entidad en LatAm, este modelo genera dos problemas que se acumulan mes a mes. Gastos fuera de política que nadie detectó en el momento. Y comprobantes que llegan tarde, incompletos o que no corresponden a lo que se gastó.
Una empresa de consumo masivo en Buenos Aires nos contó que su equipo de finanzas pasaba los primeros diez días de cada mes persiguiendo tickets de empleados que ni recordaban dónde habían gastado. El cierre se extendía, las horas de conciliación se apilaban y, al final, había gastos no deducibles que ya no tenían solución. El control que llega después del gasto no es control: es registro de daño.
Qué significa automatizar una tarjeta corporativa de verdad
Automatizar una tarjeta corporativa no es digitalizarla. Es definir, antes de emitirla, exactamente qué puede hacer: en qué rubros puede usarse, hasta qué monto, en qué período, vinculada a qué centro de costo y bajo qué flujo de aprobación.
Esto es control preventivo. El gasto que no cumple la política no se ejecuta. No se aprueba después. No se discute en el cierre. Simplemente no ocurre.
Hay cinco reglas que toda tarjeta corporativa debería tener configuradas antes de activarse:
1. Límite por período y por categoría. No un límite global. Un límite que distingue entre combustible, hospedaje, alimentación y entretenimiento. Cada rubro tiene su tope porque cada rubro tiene su política.
2. Restricción de comercios. Una tarjeta de flotilla no debería poder usarse en una joyería. Una tarjeta de viáticos no debería funcionar en un casino. No es intuición: es una regla que el sistema aplica solo, en tiempo real, antes de que la transacción se autorice.
3. Asignación forzosa a centro de costo. Si el gasto no tiene dónde ir contablemente antes de ocurrir, el cierre lo va a pagar. Datos de más de 1.000 clientes muestran que este campo vacío es el origen más frecuente de conciliaciones que no cierran.
4. Validación de comprobante fiscal en el momento del gasto. La tarjeta puede estar vinculada a un flujo que exige carga del CFDI antes de que el gasto quede registrado como válido. No después del cierre. En el momento.
5. Flujo de aprobación por monto. Gastos bajo un umbral se autoaproban. Gastos sobre ese umbral activan una aprobación previa. El empleado sabe qué puede gastar sin consultar. El CFO sabe qué gastos requieren su atención antes de ocurrir.
Lo que esto significa para el cierre contable
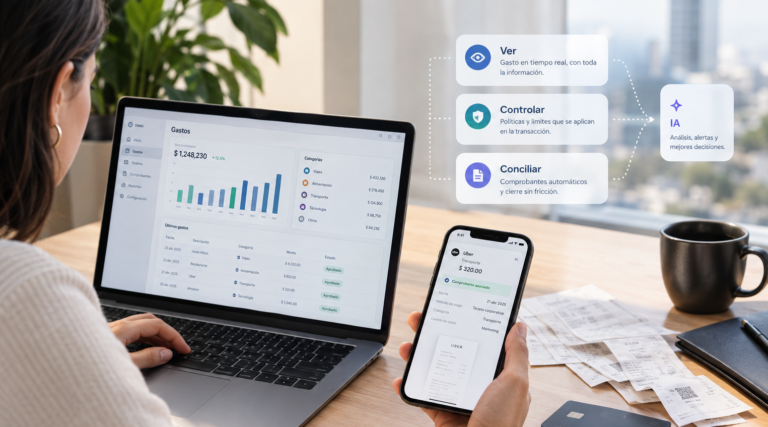
Cuando las tarjetas corporativas están configuradas con estas reglas, el cierre contable cambia de naturaleza. Deja de ser una cacería de comprobantes y se convierte en una validación de datos que ya están en el sistema.
En varias empresas con las que trabajamos en México —incluyendo operaciones del tamaño de FEMSA y Viva Aerobus— la diferencia se mide en tiempo y en dinero. Las empresas que implementaron configuración preventiva en sus tarjetas reportan 30 horas menos de conciliación por mes. Y un promedio de más de USD 20.000 recuperados en gastos administrativos que antes se perdían por falta de control en el origen.
Un Controller de manufactura en Monterrey nos dijo algo que resume bien el cambio: “Antes el cierre era una negociación. Ahora es una confirmación.” Esa diferencia no viene de trabajar más horas. Viene de que los datos ya están capturados cuando los necesitás.
La reducción de gastos no deducibles también es medible. Con reglas aplicadas en el momento del gasto, el promedio entre los clientes de Mendel es un 20% menos de gasto que no puede deducirse fiscalmente. Eso no es un ajuste contable: es plata que antes se pagaba de más en impuestos.
Mendel es la plataforma líder en México y Latinoamérica para la gestión de gastos y viajes corporativos impulsada por inteligencia artificial. Las tarjetas Mendel —físicas y virtuales— están diseñadas desde el inicio para que el control ocurra antes del gasto, no después. Y Mendel integra con SAP y Oracle para conciliación automática, lo que significa que cada transacción con tarjeta llega al ERP con categoría, centro de costo y comprobante ya vinculado.
El resultado concreto: los equipos de finanzas de más de 1.000 empresas en la región ahorran en promedio 150 horas mensuales en tareas administrativas que antes dependían de que alguien persiguiera datos que debían estar capturados desde el principio.
Lo que contraloría necesita para auditar sin pedir reportes a cada área empieza exactamente acá: en límites configurados por empleado antes de que la tarjeta se active.
Preguntas frecuentes
¿Qué diferencia hay entre una tarjeta corporativa tradicional y una tarjeta corporativa con control preventivo?
Una tarjeta corporativa tradicional es un medio de pago que registra el gasto después de que ocurre. Una tarjeta con control preventivo tiene reglas configuradas que determinan qué puede gastarse, en qué rubros, hasta qué monto y vinculado a qué centro de costo, antes de que la transacción se ejecute. El control no es reactivo: es parte de la configuración inicial de la tarjeta.
¿Cómo se configura una tarjeta corporativa para que cumpla la política de gastos automáticamente?
La configuración incluye límites por categoría de gasto, restricción de tipos de comercio, asignación forzosa a centro de costo y flujos de aprobación por monto. Plataformas como Mendel permiten definir estas reglas por empleado, por área o por proyecto, y aplicarlas en tiempo real sin intervención manual en cada transacción.
¿Qué pasa con la conciliación cuando las tarjetas corporativas tienen reglas configuradas desde el origen?
Cuando el gasto se captura con categoría, centro de costo y comprobante vinculado desde el momento de la transacción, la conciliación se reduce a validación, no a búsqueda. Datos de clientes de Mendel muestran que esto representa 30 horas menos de trabajo en conciliación por mes y una reducción del 20% en gastos no deducibles.
¿Tu empresa tiene tarjetas corporativas activas hoy donde ninguna tiene configurado un límite por categoría de gasto?
Mendel trabaja con más de 1.000 empresas en México, Argentina y Chile que enfrentaron exactamente esto. mendel.com