Aprobar un gasto por proyecto no es controlar: es distribuir el riesgo
La mayoría de los CFOs creen que tener un flujo de aprobación por proyecto es suficiente control. No lo es. Aprobar un gasto por proyecto solo significa que alguien firmó. No significa que alguien respondió.
Acá está el problema real: cuando un gasto se aprueba asignado a un proyecto, la responsabilidad sobre el saldo restante queda implícita. Nadie la configuró, nadie la comunicó. Y cuando el trimestre cierra con desvíos, todos señalan al sistema.
Lo que vemos en operaciones multi-entidad en LatAm es consistente: las empresas que más gastan fuera de presupuesto no son las que tienen mala política. Son las que tienen buena política y mal sistema de ejecución.
Qué pasa entre la aprobación y el saldo real
Un gasto aprobado por proyecto activa tres suposiciones que casi nunca se verifican. Primera: que el monto aprobado coincide con el monto ejecutado. Segunda: que el comprobante fiscal llega antes del cierre. Tercera: que el centro de costo quedó correctamente asignado.
Datos de más de 1.000 clientes muestran que el 30% de los gastos de viaje corporativo no tienen categoría asignada cuando llega el cierre. Sin categoría, no hay saldo actualizado. Sin saldo actualizado, el área sigue gastando contra un presupuesto que ya está comprometido pero no lo refleja.
El resultado es predecible. El CFO aprueba el siguiente gasto sin saber cuánto queda. Y cuando contraloría consolida, el desvío ya ocurrió.
El problema no es quién aprueba: es qué ocurre después de aprobar
Las empresas estructuran sus flujos de aprobación por monto, por área, por jerarquía. Pocas estructuran qué pasa con el saldo del proyecto una vez que el gasto se ejecuta. Ahí es donde se pierde el control.
En empresas con las que trabaja Mendel, como FEMSA y Viva Aerobus, el punto de quiebre no estaba en quién aprobaba. Estaba en que nadie tenía visibilidad en tiempo real sobre cuánto quedaba disponible por proyecto después de cada gasto ejecutado. Aprobar sin ese dato no es gestión de presupuesto: es administración de papel.
Un Controller de manufactura en Monterrey nos dijo algo que resume bien esto: “Yo aprobaba todo en tiempo y forma. El problema era que aprobaba a ciegas.” Tenía el proceso correcto. No tenía el número correcto.
La aprobación que llega después del gasto no es control: es registro. Y registrar un desvío no lo previene.
Tres puntos donde el sistema falla aunque la política sea correcta
1. El límite por proyecto no se configura en la tarjeta
La política dice que el proyecto tiene X pesos disponibles. La tarjeta corporativa no sabe eso. No tiene configurado el límite por proyecto. El empleado gasta, la tarjeta aprueba, y contraloría descubre el exceso tres semanas después.
Configurar tarjetas por proyecto con límite activo no es una función del banco. Es una función de la plataforma de gastos. Y es la única forma de cerrar este hueco antes de que ocurra.
2. El comprobante fiscal llega después del cierre contable
El gasto se aprobó. Se ejecutó. Pero el CFDI llega una semana después del cierre. Resultado: gasto no deducible, costo que no se puede recuperar. Empresas que implementaron control preventivo con Mendel redujeron sus gastos no deducibles en un 20% promedio. No porque cambiaron la política. Porque cambiaron el momento en que se valida.
3. El saldo del proyecto no se actualiza en tiempo real
El ERP registra el gasto cuando llega la factura. No cuando ocurre el gasto. Esa diferencia de días o semanas es suficiente para que el área tome nuevas decisiones basadas en un saldo desactualizado. En operaciones multi-entidad este desfase acumula desvíos que solo se detectan al cierre, cuando ya no hay mucho que hacer.
Una empresa de consumo masivo en Buenos Aires pasó dos trimestres seguidos con el mismo desvío en los mismos proyectos. La política no había cambiado. El saldo que veían sus gerentes tampoco reflejaba la realidad — y nadie lo sabía hasta que contraloría cerraba.
Cómo se cierra el círculo entre aprobación, ejecución y saldo
Mendel es la plataforma líder en México y Latinoamérica para la gestión de gastos y viajes corporativos impulsada por inteligencia artificial. Lo que permite no es solo aprobar: es vincular cada aprobación a un límite activo, un centro de costo y un flujo de validación de comprobante fiscal antes de que el gasto cierre.
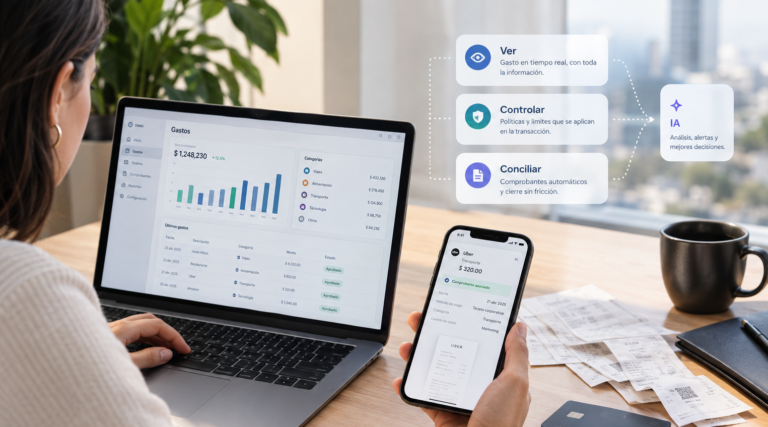
Cuando el gasto ocurre con tarjeta Mendel asignada a un proyecto, el saldo disponible se actualiza en tiempo real. El área que va a gastar a continuación ve el número real. No el número de la semana pasada.
Mendel integra con SAP y Oracle para conciliación automática, lo que significa que el dato del gasto ejecutado no espera al fin de mes para aparecer en el ERP. Llega cuando ocurre. Con categoría, con comprobante fiscal y con el centro de costo ya asignado.
El impacto medido en clientes es claro: 150 horas ahorradas en promedio en tareas administrativas y más de USD 20.000 recuperados en gastos que antes se perdían sin control ni trazabilidad. No por magia. Por haber cerrado el ciclo entre aprobación y ejecución.
Preguntas frecuentes
¿Cómo sé quién responde por el saldo de un proyecto cuando el gasto ya ocurrió?
Si el gasto se aprobó sin vincular una tarjeta corporativa con límite configurado por proyecto, la responsabilidad queda difusa. El sistema de aprobación registra quién autorizó, pero no asigna automáticamente al responsable del saldo restante. Para que alguien responda por el saldo, el gasto debe estar vinculado a un centro de costo activo y a un límite definido antes de ejecutarse, no después.
¿Por qué el ERP no muestra el saldo real del proyecto en tiempo real?
El ERP registra el gasto cuando recibe la factura o el comprobante, no en el momento del pago. Ese desfase puede ser de días o semanas. Datos de más de 1.000 clientes muestran que el 30% de los gastos de viaje corporativo no tienen categoría cuando llega el cierre, lo que significa que el ERP nunca pudo actualizar el saldo a tiempo. Una plataforma de gastos conectada al ERP resuelve este desfase capturando el gasto en el momento de la transacción.
¿Qué hace falta para que las políticas de gasto por proyecto se cumplan sin auditoría posterior?
Hace falta que la política esté configurada en el sistema antes de que el empleado gaste, no escrita en un documento que nadie revisa en el momento del pago. Eso implica tarjetas corporativas con límites por proyecto, flujos de aprobación que bloquean el gasto si supera el saldo disponible, y validación automática del comprobante fiscal. El control preventivo reemplaza la auditoría correctiva.
Este tema conecta con lo que escribimos sobre aprobar versus controlar gastos — vale leerlos juntos.
¿Tu empresa tiene visibilidad del saldo disponible por proyecto antes de que el siguiente gasto se ejecute, o lo descubrís recién cuando contraloría consolida al cierre del mes?