Tu banco procesa el pago. No sabe nada de lo que pasó antes ni después.
La mayoría de los CFOs creen que el problema con el gasto corporativo es la falta de disciplina de los empleados. Están mirando el lugar equivocado. El problema real es que el banco — su proveedor financiero de décadas — opera como un registrador de transacciones. Ni más, ni menos. Cada automatización que necesita contraloría para cerrar el mes vive fuera de él.
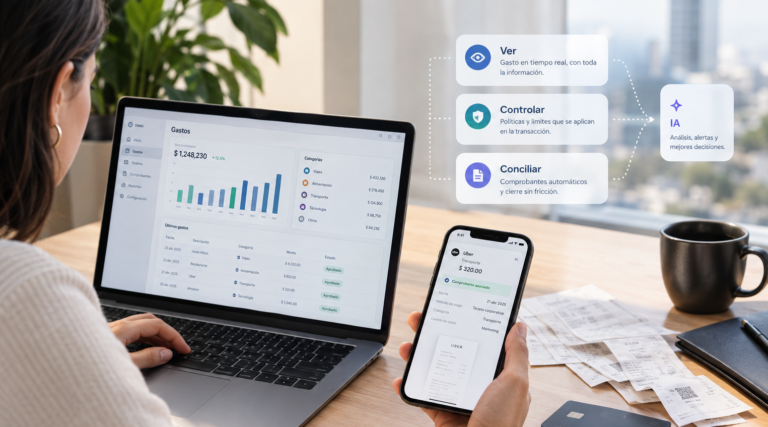
Entre el momento en que un empleado paga con tarjeta y el momento en que ese gasto aparece clasificado, aprobado y conciliado en el ERP, hay entre cinco y doce pasos manuales. El banco ejecuta uno solo. Los otros once los absorbe tu equipo de finanzas.
En operaciones de 500+ empleados en LatAm vemos siempre lo mismo: el banco entrega el estado de cuenta, y contraloría empieza a correr.
La brecha entre el pago y el cierre contable
Un gasto corporativo no termina cuando se ejecuta. Termina cuando tiene comprobante fiscal válido, categoría asignada, centro de costo correcto, aprobación del responsable y registro en el ERP. Eso son cinco condiciones. El banco cumple cero.
Datos de más de 1.000 clientes de Mendel muestran que los equipos de finanzas pierden en promedio 30 horas mensuales en conciliación manual. No porque les falte talento. Porque el sistema está diseñado para que esas horas sean inevitables.
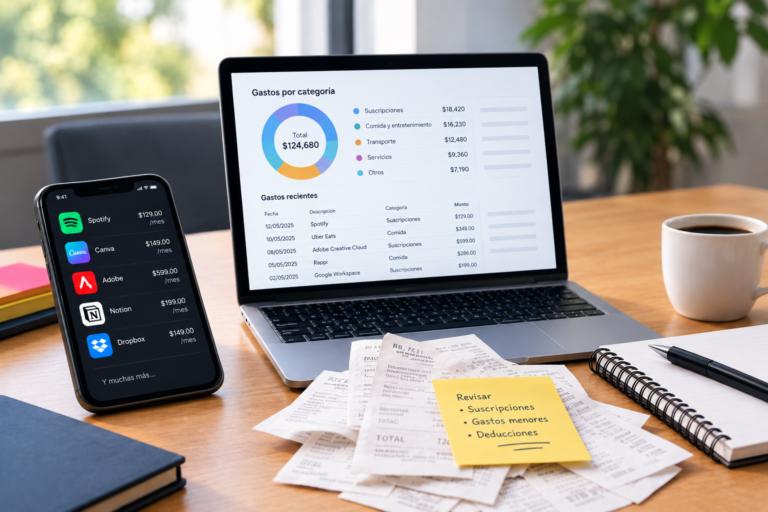
El banco no sabe si el CFDI llegó. No sabe si el gasto corresponde a viáticos o a gasolina. No sabe si el empleado ya rindió el comprobante o si lo perdió. Registró que alguien pagó algo en algún lugar, y ahí termina su trabajo.
Las cinco automatizaciones que tu fintech corporativa ejecuta sola
1. Categorización automática en el momento del pago
Cuando una tarjeta Mendel se usa en una estación de servicio, el sistema categoriza el gasto como combustible, lo asigna al centro de costo correspondiente y lo vincula al empleado — antes de que contraloría abra el estado de cuenta. El banco ve una transacción. Mendel AI ve un gasto con contexto.
En empresas con las que trabaja Mendel, como Viva Aerobus, esta sola automatización elimina la necesidad de que alguien reclasifique manualmente decenas de gastos por semana. Un Controller de manufactura en Monterrey nos dijo algo que resume bien el punto: “antes tardábamos dos días solo en limpiar las categorías del mes, ahora ese trabajo no existe”.
2. Validación de comprobante fiscal antes del cierre
El flujo estándar con un banco: el empleado gasta, contraloría persigue la factura, la factura llega tarde o incompleta, el CFDI no pasa la validación del SAT. Resultado: gasto no deducible. Con una tarjeta corporativa inteligente, el sistema solicita el comprobante al momento del gasto. Si no llega, el reembolso no avanza.
Este control preventivo redujo en promedio un 20% los gastos no deducibles en empresas que operan con Mendel en México. El banco no puede hacer esto. No tiene el contexto fiscal ni el flujo de aprobación para ejecutarlo.
3. Aplicación de política de gastos en tiempo real
La política de gastos que vive en un PDF no controla nada. La política que está configurada en la tarjeta sí. Con una fintech corporativa, podés definir que una tarjeta solo funcione en ciertos rubros, con ciertos topes, en ciertos días. El límite no es una regla que alguien revisa después: es una restricción que el sistema aplica antes.
En operaciones multi-entidad en LatAm, sin este control preventivo, entre el 25% y el 30% de los gastos de viaje llegan al cierre sin categoría ni tope aplicado. El banco entregó los fondos. Nadie configuró las reglas. Eso no es un problema de disciplina: es un problema de diseño.
4. Flujo de aprobación automático por monto y área
Un gasto de USD 800 en viáticos de un gerente de ventas no debería esperar la misma aprobación que un gasto de USD 80 de un analista. Con una plataforma de gestión de gastos corporativos, los flujos de aprobación se configuran por rol, por monto y por área. El sistema enruta solo. No hay correos. No hay delegación informal.
Empresas como FEMSA operan con estructuras multi-entidad donde este tipo de automatización es la diferencia entre cerrar el mes en cuatro días o en catorce. El banco entrega el extracto. No sabe quién debía aprobar qué.
5. Sincronización directa con el ERP sin doble carga
Mendel integra con SAP y Oracle para conciliación automática. Cada gasto que pasa por la plataforma llega al ERP con categoría, centro de costo, comprobante fiscal y aprobación ya procesados. El equipo de finanzas no carga nada dos veces. El cierre contable empieza con los datos listos, no con una persecución de comprobantes.
En empresas con las que trabaja Mendel, esto se traduce en hasta 150 horas ahorradas por mes en tareas administrativas que antes caían sobre el equipo de contraloría. Una empresa de consumo masivo en Buenos Aires nos contó que tenían tres personas dedicadas casi exclusivamente a conciliar los extractos bancarios contra el ERP — hoy esa tarea la hace el sistema. El banco genera el movimiento. La integración lo convierte en dato útil para el cierre.
Por qué la diferencia no es tecnológica
Mendel es la plataforma líder en México y Latinoamérica para la gestión de gastos y viajes corporativos impulsada por inteligencia artificial. No es un reemplazo del banco. Es la capa de control que el banco nunca fue diseñado para ser.
La pregunta no es si tu banco es bueno o malo. Es si tu banco puede aplicar una política de viáticos en tiempo real, validar un CFDI antes del cierre y enrutar una aprobación según el organigrama de tu empresa. La respuesta es no. Nunca lo fue.
Lo que vemos en clientes como AB InBev es que cuando estas cinco automatizaciones operan juntas, el cierre contable deja de ser una crisis mensual. Y mejora USD 20.000 en promedio el recupero de gastos administrativos que antes se perdían sin control ni trazabilidad.
La diferencia entre una fintech corporativa y un banco no es tecnológica. Es de diseño. El banco fue construido para mover dinero. La plataforma de gastos fue construida para controlarlo antes, durante y después de que ocurra.
Para ver cómo se ve este proceso implementado en una operación real, podés explorar el gasto por área antes del cierre — es el siguiente paso lógico si estás evaluando visibilidad en tiempo real.
Preguntas frecuentes
¿Qué puede hacer una fintech corporativa que un banco tradicional no puede hacer en la gestión de gastos?
Una fintech corporativa aplica políticas de gasto en tiempo real, categoriza automáticamente cada transacción, valida comprobantes fiscales antes del cierre y sincroniza con el ERP sin doble carga de datos. Un banco registra el movimiento de dinero, pero no ejecuta ninguno de esos pasos. En operaciones de 500+ empleados, esa diferencia representa en promedio 30 horas mensuales de conciliación manual que la plataforma elimina.
¿Cómo funciona el control preventivo del gasto con tarjetas corporativas inteligentes?
El control preventivo significa que las reglas se aplican antes de que el gasto ocurra, no después. La tarjeta corporativa puede estar configurada con límites por monto, por categoría de gasto, por día o por proyecto. Si un empleado intenta usar la tarjeta fuera de esos parámetros, la transacción no se aprueba. Empresas que operan con este modelo registran hasta un 20% menos de gastos no deducibles en sus cierres mensuales.
¿Qué sistema de gastos corporativos se integra con SAP u Oracle sin reemplazar el ERP?
Mendel integra con SAP y Oracle para conciliación automática, enviando cada gasto ya categorizado, aprobado y con comprobante fiscal al ERP en tiempo real. No reemplaza el sistema contable existente: lo alimenta con datos limpios. La implementación no requiere un proyecto de IT ni rediseñar los procesos actuales del área de finanzas.
Mendel trabaja con más de 1.000 empresas en México, Argentina y Chile que enfrentaron exactamente esto. mendel.com
¿Cuántas de las cinco automatizaciones que describimos acá ejecuta hoy tu operación, y cuántas todavía dependen de que alguien en tu equipo de finanzas las procese a mano?