Lo que tu banco aprueba y tu política de gastos nunca autorizó
Tu banco no sabe que ese pago en una categoría prohibida viola la política de viajes. No sabe que el empleado que usó la tarjeta ya superó su límite mensual. No sabe que el gasto ocurrió en un proveedor fuera de convenio. El banco aprueba la transacción y sigue. El problema llega tres semanas después, cuando contraloría abre el estado de cuenta.
Acá está el problema real: la tarjeta corporativa tradicional es un instrumento de pago, no un instrumento de control. El banco procesa montos y comercios. Las reglas de tu política de gastos viven en un documento que nadie consultó al momento de pagar.
Lo que vemos en empresas con las que trabaja Mendel es que este desfase entre “aprobado por el banco” y “autorizado por la política” genera en promedio más de USD 20K en gastos administrativos recuperables por año. Gastos que se hubieran bloqueado en el origen si la tarjeta hubiera tenido inteligencia incorporada.
Los cuatro datos que una tarjeta corporativa inteligente ejecuta sola
1. Límite por categoría de gasto
Una tarjeta corporativa tradicional tiene un límite total. Una tarjeta corporativa inteligente tiene límites por categoría: hasta X en gasolina, hasta Y en restaurantes, cero en entretenimiento. El empleado no puede gastar fuera del rango configurado. No porque alguien lo rechace manualmente, sino porque la regla se ejecuta en el momento del pago.
En operaciones como las de FEMSA o Viva Aerobus, donde cientos de empleados usan tarjetas en campo, esta diferencia no es un detalle operativo. Es la diferencia entre control presupuestario real y una conciliación que nunca cierra.
2. Restricción por tipo de proveedor
El MCC (merchant category code) de cada comercio permite configurar qué tipos de establecimientos puede usar la tarjeta. Farmacias, hoteles de convenio, aerolíneas específicas. La tarjeta bloquea automáticamente cualquier intento de pago en categorías no permitidas. Esto no requiere aprobación humana ni un flujo de alerta: ocurre antes de que el gasto exista.
En varias empresas con las que trabajamos en México, esta restricción sola redujo un 20% los gastos no deducibles por categorías incorrectas. El empleado no comete el error porque el sistema no se lo permite. Es así de simple, y es así de difícil de creer hasta que lo ves funcionando.
3. Ventana horaria y geográfica de uso
Una tarjeta para viáticos de campo puede configurarse para operar solo en días hábiles, solo en determinadas regiones, solo durante el horario de trabajo. Un pago a las 2 AM en una ciudad que no figura en el itinerario del viaje no pasa. Sin excepción. Sin revisión posterior.
Este dato es el que más sorprende a los Controllers que lo ven por primera vez. La mayoría nunca imaginó que podían parametrizar cuándo y dónde opera cada tarjeta. Su banco nunca les ofreció esa configuración porque su banco no está diseñado para eso.
4. Vencimiento automático por proyecto o viaje
Cada tarjeta puede tener una fecha de expiración ligada al proyecto o viaje que la originó. Cuando el viaje termina, la tarjeta se desactiva sola. No hay que recordar bloquearla, no hay que pedirle al empleado que la devuelva, no hay que esperar a que contraloría detecte un uso indebido en el siguiente ciclo.
La tarjeta que un empleado de Arcos Dorados usó para un viaje a Monterrey no debería seguir activa cuando ese empleado ya está de vuelta en oficina. Con una tarjeta bancaria tradicional, sigue activa hasta que alguien la bloquea manualmente. Con una tarjeta configurada correctamente, ese escenario no existe.
Por qué esto importa en el cierre contable
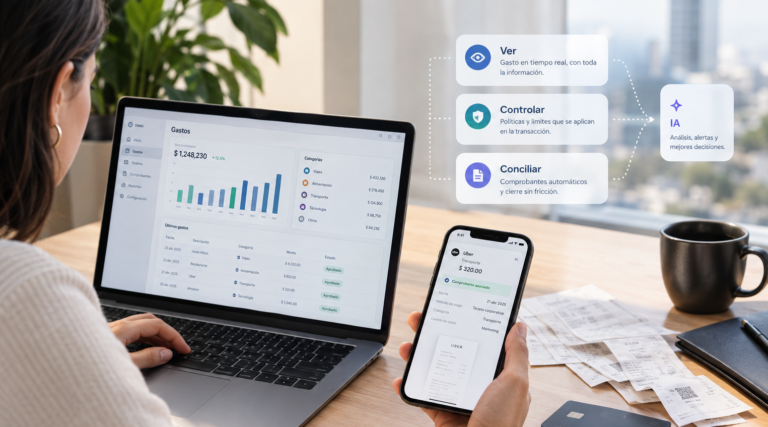
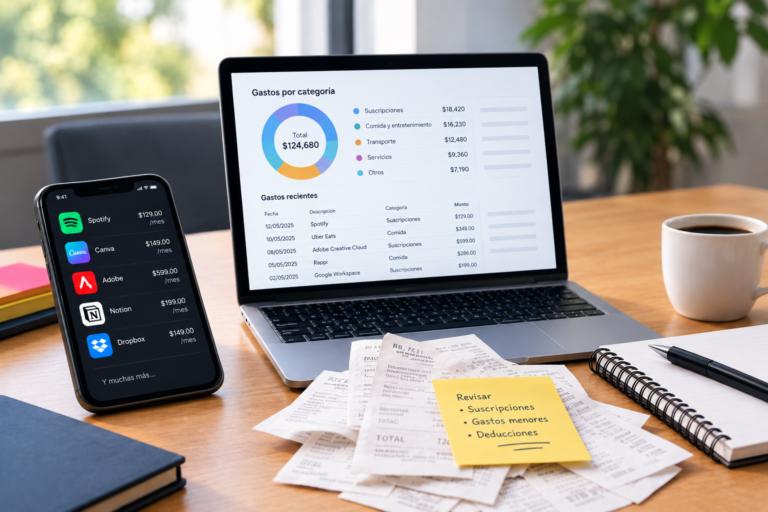
Cada gasto que pasa sin regla aplicada es un dato que el cierre contable tiene que resolver después. Categoría incorrecta, centro de costo sin asignar, comprobante fiscal que no corresponde al tipo de gasto. El equipo de finanzas pierde en promedio 30 horas por mes en conciliación manual de estos casos.
Una CFO de una empresa de consumo masivo en Buenos Aires nos dijo algo que resume bien el problema: “Yo sabía que teníamos gastos fuera de política, pero los descubría siempre tarde. Para cuando llegaban al cierre, ya no había nada que hacer salvo registrarlos y seguir.” Eso es exactamente lo que el control preventivo evita.
Lo que hace diferente a una tarjeta con control preventivo es que estos problemas no llegan al cierre. Se resuelven antes de que existan. Configurar límites por empleado sin perder visibilidad es el paso que la mayoría de los equipos de contraloría posterga porque cree que requiere un proyecto de IT. No lo requiere.
Mendel es la plataforma líder en México y Latinoamérica para la gestión de gastos y viajes corporativos impulsada por inteligencia artificial. Las tarjetas Mendel ejecutan estas cuatro reglas en tiempo real, sin intermediarios, sin dashboards de aprobación que alguien tiene que revisar a mano. Y Mendel integra con SAP y Oracle para conciliación automática, lo que significa que cada gasto bloqueado o aprobado llega al ERP con su categoría, centro de costo y comprobante ya asignados.
El resultado son 150 horas menos en tareas administrativas por mes en promedio, según datos de operaciones que pasaron de tarjetas bancarias tradicionales a tarjetas con control preventivo.
El gap que ningún banco va a cerrar
Los bancos están diseñados para procesar pagos. No para ejecutar políticas de gasto corporativo. Ese no es su modelo de negocio ni su arquitectura tecnológica. Pedirle a un banco que bloquee una categoría específica de gasto para un empleado específico en un proyecto específico con vencimiento en una fecha específica es pedirle que sea algo que no es.
La mayoría de los CFOs en LatAm no saben que esta brecha existe porque nunca vieron cómo funciona sin ella. Siguen gestionando tarjetas como si el control viniera después del pago. Y siguen pagando el costo de esa decisión en cada cierre contable.
La pregunta no es si tu tarjeta debería tener estas cuatro reglas. Es cuántos cierres más vas a resolver manualmente antes de configurarlas. Podés ver cómo se implementa en operaciones reales de más de 500 empleados en emitir tarjetas sin depender del banco.
Preguntas frecuentes
¿Qué diferencia hay entre una tarjeta corporativa de banco y una tarjeta corporativa inteligente?
Una tarjeta bancaria corporativa aprueba o rechaza pagos según el saldo disponible y el límite total. Una tarjeta corporativa inteligente ejecuta reglas adicionales: límite por categoría, restricción por tipo de proveedor, ventana horaria, vencimiento por proyecto. Estas reglas operan en tiempo real, antes de que el gasto ocurra, sin intervención humana.
¿Cómo se configuran los límites por categoría en una tarjeta corporativa?
Los límites por categoría se configuran desde la plataforma de gestión de gastos, no desde el banco. Cada tarjeta puede tener reglas distintas según el perfil del empleado, el proyecto activo o la política de viajes vigente. En Mendel, estos parámetros se ajustan desde el panel de contraloría sin necesidad de emitir una tarjeta nueva.
¿Qué pasa si un empleado intenta usar la tarjeta fuera de los límites configurados?
El pago se rechaza en el punto de venta. El empleado recibe una notificación inmediata. No hay necesidad de auditar después, ni de solicitar reembolsos, ni de gestionar notas de crédito. El gasto nunca ocurre, lo que elimina el trabajo administrativo asociado a resolverlo después del cierre.
¿Tu equipo de contraloría todavía descubre gastos fuera de política en la conciliación bancaria del mes, o ya los está bloqueando antes de que ocurran?
Mendel trabaja con más de 1.000 empresas en México, Argentina y Chile que enfrentaron exactamente esto. mendel.com