El problema no es el banco. Es lo que viene después de la tarjeta.
La mayoría de los CFOs en LatAm creen que migrar a tarjetas corporativas virtuales requiere negociar con el banco, rediseñar su política de gastos o esperar un proyecto de IT de tres meses. Están confundiendo el instrumento con el sistema.
Una tarjeta virtual no es un producto bancario. Es una capa de control que se activa antes de que el gasto ocurra. Y esa distinción cambia todo lo que viene después.
El problema real: el 40% de los gastos corporativos sin factura no aparecen hasta que el ERP ya cerró. No porque los empleados sean descuidados. Porque el proceso fue diseñado para registrar el gasto después de que ocurrió, no para controlarlo antes.
Por qué el banco no es el cuello de botella
Cuando una empresa opera con tarjetas bancarias tradicionales, el banco emite el plástico y procesa la transacción. Ahí termina su rol. Lo que ocurre después —categorización, asignación a centro de costo, validación del comprobante, conciliación con el ERP— depende completamente del proceso interno.
El banco no configura límites por categoría de gasto. No bloquea una transacción si el empleado ya superó el presupuesto del área. No pide el comprobante fiscal en el momento del pago.
Eso no es una falla del banco. Es simplemente lo que un banco hace. El problema es cuando las empresas esperan que el banco resuelva el control del gasto corporativo.
Lo que cambia con una tarjeta corporativa virtual bien configurada
Una tarjeta corporativa inteligente opera sobre una plataforma de gestión de gastos, no sobre la infraestructura bancaria. La cuenta bancaria sigue siendo la misma. La relación con el banco no cambia.
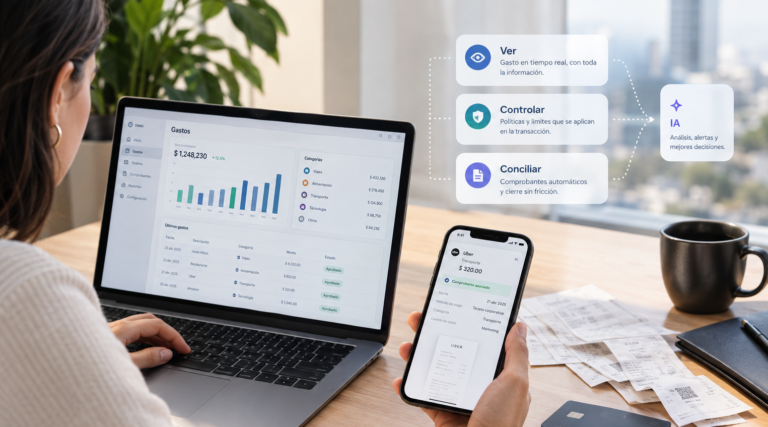
Lo que cambia es la capa entre la autorización del gasto y la transacción. Esa capa puede hacer cosas que ningún banco va a configurar:
Primero: límites por empleado, por categoría de gasto y por período. Un ejecutivo de ventas puede tener un límite mensual de MXN 8.000 en restaurantes y uno distinto para transporte. Ese límite se activa en el momento del pago, no en la auditoría.
Segundo: bloqueo por tipo de comercio. Si la política de gastos de viaje corporativo no cubre entretenimiento nocturno, la tarjeta simplemente no procesa esa transacción. No hay excepción que gestionar después.
Tercero: registro automático del comprobante. En empresas con las que trabaja Mendel, el empleado carga la factura desde el celular al momento del gasto. El sistema la valida y la asocia a la transacción antes de que el día termine. Eso elimina la caza de comprobantes que le cuesta al equipo de finanzas 30 horas por mes en conciliación manual.
La política no cambia. El enforcement sí.
El punto que más malentienden los equipos de contraloría: migrar a tarjetas virtuales no requiere reescribir la política de gastos. Requiere trasladarla al sistema.
Si la política dice que los viáticos de campo tienen un tope de USD 150 por día, ese tope se configura en la tarjeta. La política no cambia. Lo que cambia es que ahora se cumple en el momento del gasto, no en la revisión posterior.
Lo que vemos en operaciones multi-entidad en LatAm: las políticas existen en papel. El problema es que nadie las aplica en tiempo real. Un empleado gasta de más, el área lo aprueba por WhatsApp, y contraloría lo descubre tres semanas después. La aprobación que llega después del gasto no es control: es registro.
Un CFO de una empresa de consumo masivo en Buenos Aires nos dijo algo que resume bien esto: “Yo sabía que teníamos una política. Lo que no sabía era cuántos la estaban ignorando.” Lo descubrieron cuando por fin tuvieron datos en tiempo real. No fue una sorpresa agradable.
Empresas como Viva Aerobus y FEMSA operan con volúmenes de gasto donde ese desfase tiene un costo concreto. Datos de más de 1.000 clientes muestran que las empresas que migran a tarjetas corporativas virtuales con control preventivo recuperan en promedio más de USD 20K anuales en gastos administrativos que antes se aprobaban sin visibilidad.
Integración con el ERP: tampoco requiere un proyecto nuevo
El otro miedo que frena la migración es la integración con sistemas existentes. “Tenemos SAP. Esto va a requerir meses de consultoría.”
No necesariamente. Mendel integra con SAP y Oracle para conciliación automática. Cada transacción con tarjeta virtual se mapea automáticamente al centro de costo, categoría contable y entidad legal correspondiente. Sin doble carga de datos. Sin que IT tenga que levantar un requerimiento nuevo.
En varias empresas con las que trabajamos en México, el equipo de finanzas pasó semanas convencido de que la integración con su ERP iba a ser el cuello de botella. La configuración inicial tomó días. Las 150 horas que los equipos de finanzas pierden en tareas administrativas cada mes se reducen porque el dato llega limpio, categorizado y con comprobante asociado antes de que el mes cierre.
Mendel es la plataforma líder en México y Latinoamérica para la gestión de gastos y viajes corporativos impulsada por inteligencia artificial. Opera sobre la infraestructura existente de la empresa. No reemplaza el banco. No reemplaza el ERP. Agrega la capa de control que ninguno de los dos puede dar.
Si te interesa ver cómo funciona el flujo de tarjetas con límites por empleado, ese artículo lo detalla paso a paso.
Qué hace falta para empezar
Migrar no requiere cambiar banco ni rediseñar procesos. Requiere tres cosas concretas:
Una: definir qué reglas de gasto ya existen en la política y trasladarlas a la configuración de la tarjeta. Eso toma horas, no semanas.
Dos: elegir qué empleados reciben tarjeta virtual primero. Lo más común es empezar con viáticos de campo o gastos de marketing, donde la falta de control preventivo tiene mayor impacto en el cierre.
Tres: conectar la plataforma con el ERP para que la conciliación automática ocurra desde el día uno. Sin ese paso, el control preventivo existe pero el cierre sigue siendo manual.
Preguntas frecuentes
¿Migrar a tarjetas corporativas virtuales requiere cambiar de banco?
No. Las tarjetas corporativas virtuales operan sobre una plataforma de gestión de gastos que se conecta a la cuenta bancaria existente. El banco sigue procesando los pagos. Lo que cambia es la capa de control que se activa antes de que la transacción ocurra: límites por empleado, bloqueos por categoría y registro automático del comprobante.
¿Cuánto tiempo tarda implementar una tarjeta corporativa virtual con integración a SAP u Oracle?
Depende del alcance, pero en empresas que ya tienen una política de gastos definida, la configuración inicial puede completarse en días. La integración con SAP u Oracle para conciliación automática no requiere un proyecto de IT independiente cuando la plataforma tiene conectores nativos. Mendel integra con ambos ERPs sin doble carga de datos.
¿Qué pasa con la política de gastos existente al migrar a tarjetas virtuales?
La política no cambia. Lo que cambia es el enforcement. Los límites, categorías permitidas y topes por período que ya existen en papel se trasladan a la configuración de la tarjeta. Desde ese momento, la política se aplica en el momento del gasto, no en la revisión posterior. Datos de más de 1.000 clientes muestran una reducción promedio del 20% en gastos no deducibles al pasar de control reactivo a control preventivo.
¿Tu empresa tiene hoy una política de gastos definida que nadie aplica en tiempo real, o el control sigue dependiendo de la revisión posterior del equipo de contraloría?
Mendel trabaja con más de 1.000 empresas en México, Argentina y Chile que enfrentaron exactamente esto. mendel.com