El banco aprueba. La política, no.
La mayoría de los CFOs creen que dar una tarjeta corporativa con límite mensual es suficiente control. No lo es. El banco ejecuta transacciones. No sabe si el proveedor está permitido, si el monto supera el tope por categoría, o si el empleado ya consumió su presupuesto de viáticos del trimestre. Eso lo tiene que hacer tu sistema. Y en la mayoría de las empresas de LatAm, no lo hace nadie.
Acá está el problema real: la política de gastos corporativos vive en un PDF que nadie lee. Las reglas existen en papel. Pero en el momento en que el empleado pasa la tarjeta, ninguna regla se ejecuta. El control llega después: en la conciliación, en la auditoría, cuando el daño ya ocurrió.
Datos de más de 1.000 clientes muestran que las empresas que implementan control preventivo en sus tarjetas recuperan en promedio más de USD 20.000 en gastos administrativos que antes se perdían sin trazabilidad. No porque los empleados sean deshonestos. Sino porque el sistema no tenía reglas activas en el momento del gasto.
Por qué el banco no puede hacer este trabajo
El banco procesa pagos. Su trabajo termina cuando la transacción se autoriza. No tiene contexto sobre tu política de viajes, tus centros de costo ni tus límites por área. Un empleado de FEMSA que viaja a Monterrey y gasta MXN 8.000 en un hotel: el banco aprueba. Pero si la política dice que el tope por noche en esa ciudad es MXN 2.500, nadie lo detiene en el momento.
Un Controller de manufactura en Monterrey nos dijo algo que escuchamos seguido: “La política la aprueba el CFO en enero y nadie la vuelve a ver hasta que auditoría pregunta por qué se gastó el doble de lo autorizado.” El gap entre política aprobada y política ejecutada no es un problema de disciplina. Es un problema de arquitectura.
Lo que vemos en operaciones multi-entidad en LatAm es que ese gap se mide en pesos perdidos. Cada mes. Sin excepción.
Las seis reglas que tu tarjeta corporativa debería ejecutar sola son las que reducen ese gap a cero. No después del gasto. Antes.
Las seis reglas
1. Límite por categoría, no solo por monto total
Un límite mensual de MXN 15.000 no dice nada sobre cómo se distribuye ese gasto. La regla correcta es: MXN 3.000 en gasolina, MXN 5.000 en hospedaje, MXN 2.000 en alimentación. Cuando la tarjeta tiene esta lógica incorporada, el empleado no puede gastar MXN 10.000 en entretenimiento aunque le “quede saldo”. La categoría bloquea.
2. Restricción por proveedor o giro comercial
Una tarjeta corporativa para gastos de campo no debería funcionar en tiendas de electrónica. Ni en ferreterías si el empleado es del área comercial. Filtrar por MCC (código de categoría de comercio) es una regla que el banco no activa por default. Tu plataforma sí puede configurarlo. Sin llamadas. Sin tickets a IT.
3. Vigencia temporal por proyecto o viaje
Las tarjetas virtuales que Viva Aerobus y operaciones similares usan para viajes específicos tienen fecha de inicio y fin. El empleado viaja del lunes al jueves. La tarjeta funciona esos cuatro días. El viernes, está inactiva. No hay riesgo de uso fuera del periodo autorizado porque el sistema lo cierra solo.
4. Tope por destino o ciudad
Los límites de viáticos corporativos no son iguales en todas las ciudades. Ciudad de México no es Guadalajara. No es lo mismo viajar a São Paulo que a una ciudad secundaria. La regla debe ajustarse por destino. Si la tarjeta no sabe adónde va el empleado, no puede aplicar el tope correcto. Mendel Viajes vincula la reserva al gasto: la tarjeta ya sabe el destino antes de que el empleado llegue al hotel.
5. Bloqueo automático si no hay comprobante previo pendiente
En empresas con las que trabaja Mendel, uno de los cambios más efectivos fue simple: si el empleado tiene un gasto previo sin comprobante cargado, la tarjeta no procesa el siguiente pago. No es penalización. Es fricción diseñada. El 30% de los gastos de viaje corporativo llegan al cierre sin categoría asignada. Esta regla corta ese número de raíz.
Una empresa de consumo masivo en Buenos Aires implementó exactamente esto y en el primer cierre mensual bajó de 340 comprobantes pendientes a menos de 40. No cambiaron a la gente. Cambiaron la secuencia que la tarjeta permite.
6. Validación de CFDI en tiempo real antes del cierre
Para operaciones en México, la regla más cara de no tener es la validación fiscal. Un gasto ejecutado con tarjeta corporativa que no tiene un CFDI válido vinculado no es deducible. El SAT no negocia plazos. Mendel integra con SAP y Oracle para conciliación automática, y la validación del comprobante fiscal ocurre al momento del gasto, no cuando contraloría lo busca tres semanas después. Empresas como KPMG y FEMSA trabajan con este flujo para garantizar que cada peso gastado tenga su comprobante antes de que el mes cierre.
Cómo se implementa sin tocar el ERP
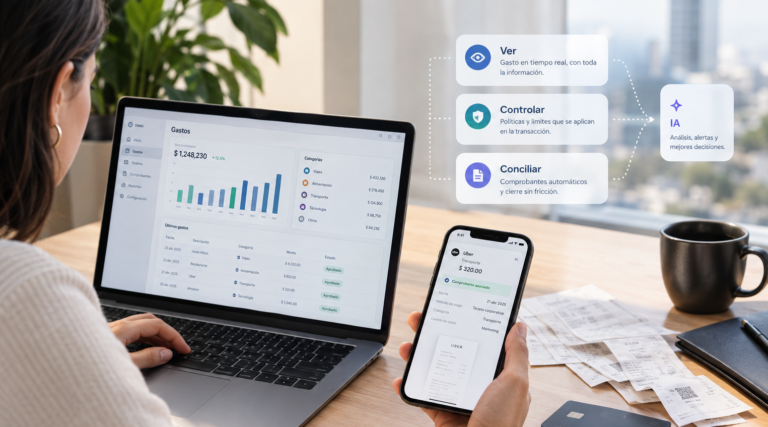
Acá está el punto que más sorprende a los controllers: ninguna de estas seis reglas requiere modificar tu ERP actual. Se configuran en la capa de la tarjeta corporativa inteligente, antes de que el gasto ocurra. El ERP recibe la transacción ya categorizada, ya vinculada al centro de costo, ya con el comprobante asociado.
Mendel es la plataforma líder en México y Latinoamérica para la gestión de gastos y viajes corporativos impulsada por inteligencia artificial, y el diseño de sus tarjetas físicas y virtuales parte de esta lógica: el control preventivo no es un reporte post-gasto. Es una regla activa en el momento exacto en que el empleado paga.
Lo que vemos en empresas que implementan este modelo es una reducción del 20% en gastos no deducibles en los primeros dos ciclos de cierre. Y el equipo de finanzas recupera en promedio 30 horas mensuales que antes se iban en conciliación manual de facturas. No porque trabajen menos. Sino porque el sistema entrega datos limpios antes de que empiecen a trabajar.
El problema no era la tarjeta. Era que la tarjeta no tenía instrucciones. Ahora puede tenerlas.
Si querés ver límites por empleado sin perder visibilidad, ese artículo complementa directamente lo que describimos acá. Y si querés ver cómo se ve implementado en una operación real, en mendel.com podés ver los detalles.
Preguntas frecuentes
¿Una tarjeta corporativa puede bloquear gastos que no cumplen la política antes de que ocurran?
Sí, pero no a través del banco emisor. El banco solo procesa transacciones. Las reglas preventivas —por categoría, proveedor, monto o vigencia— se configuran en la plataforma de gestión de gastos que controla la tarjeta. Mendel permite configurar estas reglas por empleado, área o proyecto sin intervención del banco ni del área de IT.
¿Qué diferencia hay entre el límite que pone el banco y el límite que configura la plataforma de gastos?
El banco establece un límite de crédito total. La plataforma de gastos define reglas específicas: cuánto puede gastar el empleado por categoría, en qué proveedores puede operar, durante qué fechas está activa la tarjeta. Son dos niveles distintos de control. El banco no puede reemplazar el segundo nivel porque no tiene contexto sobre la política interna de la empresa.
¿Cuánto tiempo toma configurar estas reglas en una operación de 500 empleados?
En empresas con las que trabaja Mendel, la configuración inicial de reglas por tarjeta se completa en días, no meses. No requiere proyecto de IT ni integración nueva con el ERP. Las reglas se definen en la plataforma y se aplican de forma inmediata a las tarjetas activas. El cambio más costoso en tiempo no es técnico: es definir qué política querés que el sistema ejecute.