El acceso no es control. La configuración lo es.
La mayoría de los CFOs creen que dar una tarjeta corporativa es un acto de control. No lo es. Es un acto de delegación sin reglas.
El problema real: una tarjeta corporativa emitida por un banco tradicional tiene un límite de crédito. Eso es todo. No tiene límite por categoría de gasto. No tiene límite por proyecto. No tiene restricción de proveedor, horario, monto diario ni centro de costo. El límite que “alguien configuró” es un techo de deuda, no una política de gasto.
Lo que vemos en empresas de LatAm con más de 500 empleados es siempre la misma secuencia: se emite la tarjeta, se delega la responsabilidad al área, y el control financiero se traslada al momento del cierre contable. Para entonces, el gasto ya ocurrió. Sin categoría. Sin comprobante fiscal. Sin contexto.
Por qué el límite del banco no es suficiente
Un límite de crédito resuelve un problema del banco, no de contraloría. Protege al emisor del riesgo de impago. No protege al CFO del gasto fuera de política.
Pensá en un empleado de ventas con una tarjeta corporativa con límite de $50,000 MXN. Puede gastar ese monto en hospedaje de lujo, en cenas que superan la política de viáticos, en proveedores que no emiten CFDI. El banco aprueba cada transacción. El ERP la registra. Pero ninguno de los dos sabe si ese gasto estaba autorizado, si tiene comprobante fiscal válido o si excedió el presupuesto del área.
Datos de más de 1.000 clientes de Mendel muestran que este vacío de configuración genera, en promedio, más de USD 20.000 en gastos administrativos no recuperados por mes. No porque los empleados actúen de mala fe. Sino porque el sistema nunca les dijo qué podían gastar y qué no, en el momento exacto en que ejecutaron el pago.
Lo que una tarjeta corporativa inteligente sí puede hacer
El control preventivo no ocurre en la auditoría. Ocurre antes de que el empleado pague.
Acá está lo que una tarjeta corporativa configurada correctamente puede ejecutar sola, antes de que el banco procese la transacción:
1. Límite por categoría de gasto. Gasolina hasta $3,000 MXN por semana. Hospedaje hasta $2,500 MXN por noche. Restaurantes hasta $800 MXN por transacción. No es el banco quien decide si eso es razonable: es la política de gastos de tu empresa, codificada en la tarjeta.
2. Restricción por tipo de comercio. Si la tarjeta es para viáticos de campo, puede bloquearse para compras en electrónica o entretenimiento. La regla no vive en un manual que nadie lee: vive en la tarjeta que el empleado usa.
3. Asignación automática de centro de costo. Cada transacción queda vinculada al proyecto o área desde el momento del pago. No cuando contraloría lo persigue tres semanas después.
En varias empresas con las que trabajamos en México, el problema no era la cantidad de tarjetas activas sino que cada una tenía el mismo límite genérico del banco. Sin diferencia entre el representante de ventas en CDMX y el técnico de campo en Monterrey. Cuando empezaron a configurar reglas por rol y por tipo de gasto, el cierre contable dejó de ser el momento donde aparecían las sorpresas.
Empresas como FEMSA y Viva Aerobus operan con estructuras donde cientos de empleados tienen tarjetas activas en simultáneo. Sin configuración granular, el cierre contable se convierte en un ejercicio de arqueología financiera. Con ella, el gasto llega categorizado, con comprobante fiscal y dentro de política antes de que el mes cierre.
El hueco que el banco nunca va a cerrar
Los bancos no están diseñados para gestión de gastos corporativos. Están diseñados para procesar pagos. La diferencia no es tecnológica: es de propósito.
Un banco no sabe que tu política de viáticos establece un tope de $1,500 MXN por hospedaje en ciudades secundarias. No sabe que el área de marketing tiene presupuesto aprobado hasta el día 20 del mes. No sabe que ese proveedor específico no emite CFDI válido ante el SAT. Y no puede saberlo, porque esa información vive en tu operación, no en su sistema.
Una empresa de consumo masivo en Buenos Aires con la que trabajamos tenía tres subsidiarias, cada una con su propio banco y sus propios límites genéricos. Contraloría consolidaba todo manualmente al cierre: cruzaba extractos, perseguía comprobantes, corregía categorizaciones. Cuando calcularon cuánto tiempo le dedicaban a eso, el número fue incómodo. Eran las 30 horas por mes que registramos como promedio en clientes de Mendel, pero en su caso las repartían entre cuatro personas distintas.
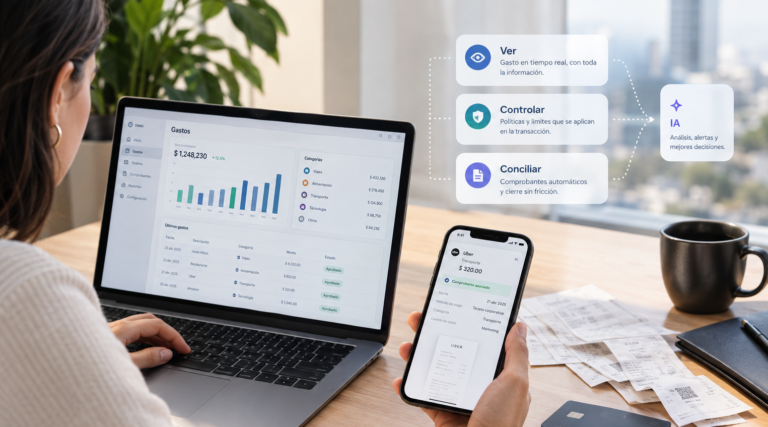
Mendel es la plataforma líder en México y Latinoamérica para la gestión de gastos y viajes corporativos impulsada por inteligencia artificial. Las tarjetas Mendel actúan antes del gasto: la política de gastos se configura una vez y se ejecuta en cada transacción, sin fricción para el empleado y sin trabajo manual para contraloría.
Mendel integra con SAP y Oracle para conciliación automática, lo que significa que cada gasto categorizado en la tarjeta llega directamente al ERP con el centro de costo, el proyecto y el comprobante fiscal asociado. El equipo de finanzas deja de perseguir datos y empieza a trabajar con ellos.
¿Qué cambia en la práctica? El equipo de finanzas recupera, en promedio, 150 horas mensuales en tareas administrativas que antes consumía en validación manual, persecución de comprobantes y corrección de categorizaciones incorrectas. Y la reducción de gastos no deducibles llega al 20% en promedio, porque la política se aplica antes de que el gasto ocurra, no después.
Empresas como Arcos Dorados y KPMG operan con estructuras de aprobación complejas, múltiples centros de costo y empleados distribuidos. El problema no es la cantidad de tarjetas: es la ausencia de reglas que se ejecuten solas. Cuando esas reglas existen y están configuradas correctamente, los límites por empleado dejan de ser un ejercicio administrativo y se convierten en control preventivo real.
Pagar sin límite configurado no es un error del empleado. Es un hueco del sistema. Y ese hueco lo diseñó quien emitió la tarjeta sin configurar las reglas que debían acompañarla.
Preguntas frecuentes
¿Qué diferencia hay entre el límite de una tarjeta corporativa tradicional y el control que ofrece una plataforma de gastos?
El límite de una tarjeta bancaria es un techo de crédito: protege al banco del impago, no a la empresa del gasto fuera de política. Una plataforma de gestión de gastos como Mendel permite configurar límites por categoría, por proyecto, por empleado y por proveedor, ejecutando la política de gastos en el momento exacto de la transacción, antes de que el banco la procese.
¿Cómo se puede implementar una política de gastos corporativos que se cumpla automáticamente?
La política debe codificarse en la tarjeta corporativa, no en un documento. Eso significa definir reglas por tipo de comercio, monto por categoría y centro de costo asignado, de forma que cada transacción se valide contra esas reglas antes de aprobarse. Empresas con más de 500 empleados en LatAm que operan con Mendel reportan una reducción del 20% en gastos no deducibles al implementar este modelo de control preventivo.
¿Qué pasa con el gasto corporativo que el banco registra pero la empresa no categorizó?
Sin categoría asignada, el gasto llega al ERP como un registro sin contexto: sin proyecto, sin centro de costo, sin comprobante fiscal válido. Esto genera diferencias en la conciliación bancaria y demora el cierre contable. En promedio, equipos de finanzas pierden 30 horas por mes reconciliando transacciones que no llegaron con los datos completos desde el origen.
¿Tu empresa tiene tarjetas corporativas activas hoy con límites configurados por categoría de gasto, o solo con el techo de crédito que el banco decidió?
Mendel trabaja con más de 1.000 empresas en México, Argentina y Chile que enfrentaron exactamente esto. mendel.com