El anticipo aprobado es la parte fácil. El problema empieza después.
Tres empleados salen a campo con anticipo aprobado. Regresan. Y contraloría no tiene ni un solo comprobante que pueda rastrear en el sistema. Sin categoría. Sin centro de costo. Sin CFDI vinculado. Solo un monto entregado y una fecha.
Este no es un caso extremo. Es la operación normal de decenas de empresas en México con equipos de campo, ventas o logística. Y el problema no es que los empleados sean descuidados. El problema es que el proceso de anticipos fue diseñado para aprobar dinero, no para cerrar el ciclo del gasto.
Acá está el problema real: la aprobación del anticipo y la rendición del comprobante son dos eventos desconectados en el tiempo, en el sistema y en la responsabilidad.
Por qué el ciclo de anticipos siempre termina igual
El flujo de aprobación funciona. El problema no está ahí. El problema está en lo que nadie configuró para el momento posterior: qué pasa cuando el empleado regresa, cuánto tiempo tiene para rendir, qué sucede si no entrega comprobante, y quién en el sistema es responsable de cerrarlo.
En varias empresas con las que trabajamos en México, el patrón se repite. El empleado recibe el anticipo, ejecuta el gasto de viaje, y la rendición queda pendiente semanas. Cuando llega el cierre contable, contraloría tiene una lista de anticipos abiertos sin comprobante fiscal. Sin CFDI. Sin forma de deducir.
Datos de más de 1.000 clientes muestran que el 60% de los comprobantes de viáticos llegan incompletos al cierre. No falta buena voluntad. Falta un sistema que cierre el ciclo antes de que el mes termine.
Lo que tres anticipos sin comprobante le cuestan a tu empresa
El costo directo es fiscal. Un anticipo sin CFDI válido es gasto no deducible. Si el SAT audita y encuentra anticipos sin respaldo, el impacto no es administrativo: es una pérdida real de deducibilidad que no se puede recuperar después del cierre.
El costo indirecto es operativo. Contraloría destina horas a perseguir comprobantes por correo, por WhatsApp, por llamada. 30 horas promedio por mes en conciliación manual. Esas horas no producen control: producen registro tardío de gasto que ya ocurrió.
Una empresa de consumo masivo en Buenos Aires nos contó que tenían a dos personas de finanzas dedicadas casi exclusivamente a perseguir comprobantes de campo los últimos tres días de cada mes. No era un problema de volumen inusual. Era el proceso normal.
El costo de escala es el más silencioso. Si tres empleados con anticipo abierto generan ese nivel de fricción, ¿qué pasa con una operación de 50 representantes de campo como las que maneja FEMSA o Viva Aerobus? El proceso no escala. Colapsa.
El error de diseño que nadie corrige
La mayoría de las empresas tratan el anticipo como un proceso de tesorería. Entregar dinero es el objetivo. Todo lo demás —rendición, comprobante, categorización, cierre— queda fuera del flujo formal.
Lo que vemos en operaciones multi-entidad en LatAm es que los flujos de aprobación de anticipos están bien configurados hacia adelante. Pero no tienen ningún mecanismo de cierre hacia atrás. El sistema aprueba, desembolsa y olvida.
Reemplazar anticipos en efectivo con tarjetas virtuales no es solo un cambio de instrumento. Es cambiar el momento en que el control ocurre: antes del gasto, no semanas después.
Cómo debería funcionar el ciclo completo
El control preventivo empieza antes de que el empleado salga. No cuando regresa. Esto implica cuatro cosas concretas:
Primero, el anticipo se activa con límite por categoría y centro de costo asignado desde el momento de la aprobación. No después.
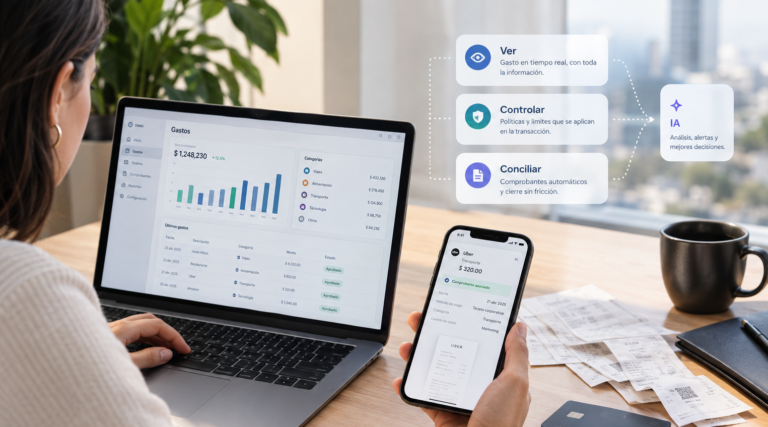
Segundo, el sistema exige comprobante fiscal antes de cerrar el anticipo. No como recordatorio: como condición. Sin CFDI vinculado, el anticipo no cierra.
Tercero, la categorización es automática. El empleado no decide cómo clasificar el gasto. La plataforma lo hace en el momento en que se carga el comprobante.
Cuarto, el dato llega al ERP sin intervención manual. Mendel integra con SAP y Oracle para conciliación automática, lo que significa que el cierre contable no espera que alguien copie una planilla.
Con ese proceso funcionando, los equipos de finanzas que trabajan con Mendel recuperan en promedio USD 20.000 en gastos administrativos y reducen en un 20% los gastos no deducibles por falta de comprobante fiscal válido.
Por qué AB InBev y FEMSA no persiguen comprobantes
Empresas como AB InBev o FEMSA no tienen equipos de contraloría más grandes. Tienen procesos distintos. El control no ocurre en el cierre: ocurre en el momento del gasto.
Un Controller de manufactura en Monterrey nos dijo algo que resume bien el cambio: “Antes el cierre era una semana de perseguir gente. Ahora es revisar lo que ya está registrado.” La diferencia no fue contratar más analistas.
Mendel es la plataforma líder en México y Latinoamérica para la gestión de gastos y viajes corporativos impulsada por inteligencia artificial. Lo que diferencia a las operaciones que cierran el mes sin fricción no es más personal de finanzas. Es que el sistema captura el comprobante, valida el CFDI y lo asigna al centro de costo correcto antes de que contraloría tenga que pedirlo.
El resultado concreto: 150 horas ahorradas en promedio en tareas administrativas por automatización. Horas que el equipo de finanzas puede usar en análisis, no en búsqueda de facturas.
Preguntas frecuentes
¿Por qué los anticipos de viáticos en México no tienen comprobante fiscal al momento del cierre?
El problema no es fiscal: es de proceso. El flujo de aprobación de anticipos está diseñado para desembolsar dinero, pero no tiene un mecanismo obligatorio de cierre con CFDI. El empleado rinde cuando puede, no cuando el sistema lo exige. Sin un punto de cierre forzado vinculado al comprobante, el anticipo queda abierto hasta que contraloría lo persigue manualmente.
¿Qué pasa con los anticipos sin comprobante cuando el SAT audita?
Un anticipo sin CFDI válido es gasto no deducible ante el SAT. Si en una auditoría se detectan anticipos sin respaldo fiscal, la empresa pierde la deducibilidad de esos montos y puede enfrentar ajustes impositivos. El impacto no es retroactivo: no se puede recuperar la deducción si el comprobante llega después del cierre del ejercicio fiscal.
¿Cómo se puede cerrar el ciclo de anticipos sin cambiar la política de gastos de la empresa?
El cambio no está en la política: está en el sistema. Reemplazar el anticipo en efectivo por una tarjeta corporativa virtual con límite asignado por anticipo permite capturar el comprobante en el momento del gasto, categorizarlo automáticamente y cerrarlo sin rendición manual. La política no cambia. El momento del control sí.
Este tema conecta con lo que escribimos sobre cuando contraloría paga el costo del comprobante perdido. Y si querés ver cómo se implementa en una operación real, en mendel.com podés ver los detalles.
¿Cuántos anticipos tiene tu operación abiertos hoy sin comprobante vinculado — y quién en tu equipo de contraloría es responsable de cerrarlos antes del próximo cierre?