Lo que tu banco aprueba y tu plataforma debería haber visto primero
Tu banco no sabe si ese gasto de MXN 8.400 en un restaurante era una reunión con cliente o una cena personal de un empleado. No lo sabe porque no puede saberlo. El banco procesa la transacción. La regla, la categoría y el comprobante fiscal son problemas de otro sistema.
Acá está el problema real: la mayoría de las empresas configuran sus controles después del banco. Revisan el estado de cuenta, identifican el gasto, piden el comprobante, esperan que llegue. Para cuando contraloría tiene el dato limpio, el mes ya cerró mal.
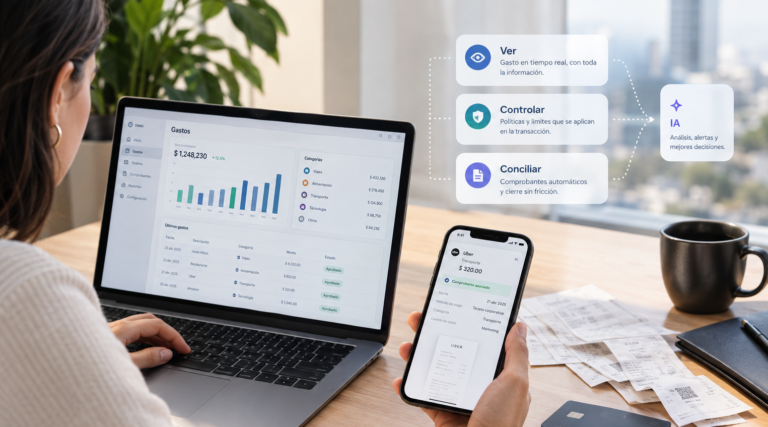
Las tres reglas que describimos abajo no son funciones aisladas. Son el núcleo de un sistema de conciliación automática que opera antes, durante y después del gasto — no cuando el banco ya liquidó.
Por qué el banco ve el gasto último, aunque procese primero
El banco tiene una sola señal: el monto debitado. No tiene centro de costo. No tiene categoría. No sabe si el gasto estaba dentro de política o la excedió en un 40%.
En empresas con las que trabaja Mendel — operaciones de 500 o más empleados en México, Argentina y Chile — el patrón se repite: el equipo de finanzas recibe el resumen bancario a fin de mes y empieza a cruzarlo manualmente contra facturas, comprobantes y aprobaciones. Ese proceso consume en promedio 30 horas por mes solo en conciliación de facturas.
El costo no es solo tiempo. Es que el banco nunca puede ejecutar las tres reglas que determinan si un gasto es válido, deducible y correctamente asignado.
Regla 1: asignación de centro de costo en el momento del gasto
Cuando un empleado de Viva Aerobus usa una tarjeta corporativa para un gasto de viaje, el banco aprueba la transacción. Lo que el banco no hace es vincular ese gasto al proyecto, área o centro de costo correspondiente.
Si esa asignación no ocurre en el momento del gasto, ocurre después. Manualmente. Con un controller que le pregunta al empleado qué área debía cargar ese gasto — semanas después de que pasó.
Un Controller de manufactura en Monterrey nos dijo algo que resume bien el problema: “Terminamos el mes persiguiendo datos que deberían haber llegado solos.” Su equipo dedicaba casi dos días enteros a reconstruir asignaciones que ningún sistema había capturado en el momento correcto.
Una plataforma de gestión de gastos configura esta regla antes de que la tarjeta se use: cada tarjeta corporativa tiene un centro de costo asignado por defecto, con la posibilidad de cambiarlo dentro de un rango definido. El dato llega limpio al ERP. Sin intervención manual. Sin preguntas posteriores.
Regla 2: validación del comprobante fiscal antes del cierre
Lo que vemos en operaciones multi-entidad en LatAm: el 20% de los gastos corporativos que llegan al cierre contable tienen problemas de deducibilidad. Facturas mal emitidas, RFC incorrecto, CFDI vencido o simplemente ausente.
El banco no valida nada de eso. Procesa el débito y listo.
La segunda regla que una plataforma ejecuta — y que el banco nunca llega a ver — es la validación del comprobante fiscal antes de que el gasto se apruebe contablemente. En México, eso significa verificar que el CFDI sea válido ante el SAT antes de cerrar el mes. En Argentina, que la factura electrónica cumpla con los requisitos de AFIP. Esta verificación automática es lo que permite reducir los gastos no deducibles: datos de más de 1.000 clientes de Mendel muestran una reducción promedio del 20% en gastos no deducibles después de implementar validación automática de comprobantes.
Una empresa de consumo masivo en Buenos Aires con la que trabajamos llegó a su primer cierre con Mendel y encontró que casi una de cada cinco facturas del mes anterior tenía algún problema. No porque el equipo fuera descuidado — sino porque nadie había validado nada en tiempo real. Después de automatizar la validación, ese número bajó a menos del 3%.
Empresas como FEMSA y KPMG no pueden permitirse llegar al cierre con facturas inválidas. La validación no puede depender de un correo al proveedor. Tiene que ser automática y anterior al registro contable.
Regla 3: bloqueo preventivo por política antes del pago
La tercera regla es la que más diferencia hace — y la que menos sistemas aplican correctamente.
Un empleado de AB InBev que viaja a Monterrey tiene un tope de hospedaje de MXN 2.500 por noche. Si usa una tarjeta corporativa sin límite configurado, puede gastar MXN 4.800 y el banco lo aprueba sin problema. La política existía. El sistema no la ejecutó.
El control preventivo ocurre antes del gasto: la tarjeta tiene configurado el límite por categoría, por monto y por período. Si el gasto supera el tope, la transacción se bloquea o entra a un flujo de aprobación antes de ejecutarse. No después. El banco ve un gasto que ya pasó por la regla. Lo que el banco nunca supo es que esa regla existía.
Seamos directos: la mayoría de los gastos fuera de política no son fraude. Son empleados usando una tarjeta que nadie configuró bien. El problema es del sistema, no de la persona.
Datos de más de 1.000 clientes de Mendel muestran más de USD 20.000 recuperados en gastos administrativos por ciclo contable cuando las tarjetas operan con control preventivo activo. No porque los empleados sean deshonestos. Sino porque sin regla configurada, el sistema no puede proteger el presupuesto.
Cómo Mendel ejecuta las tres reglas en una sola plataforma
Mendel es la plataforma líder en México y Latinoamérica para la gestión de gastos y viajes corporativos impulsada por inteligencia artificial. Las tres reglas descritas no son módulos separados: son parte del mismo flujo continuo que va desde la emisión de la tarjeta hasta el cierre contable.
Mendel integra con SAP y Oracle para conciliación automática, lo que significa que el dato que sale de la tarjeta — con su centro de costo, su comprobante validado y su categoría asignada — llega al ERP sin intervención manual. El equipo de finanzas deja de perseguir datos y empieza a leer reportes.
El resultado medido: 150 horas ahorradas en promedio en tareas administrativas por mes. No por reducir trabajo — sino por eliminar el trabajo que solo existía porque el sistema anterior no ejecutaba las reglas antes del gasto.
Para entender cómo funciona la conciliación automática entre tarjetas y facturas, vale leerlo como complemento directo a este artículo.
Preguntas frecuentes
¿Qué diferencia hay entre lo que registra el banco y lo que registra una plataforma de gestión de gastos?
El banco registra la transacción: monto, fecha y comercio. Una plataforma de gestión de gastos captura el centro de costo, la categoría, el comprobante fiscal y el estado de aprobación en el mismo momento del gasto. Esa diferencia es lo que determina si el cierre contable tarda 3 días o 3 semanas.
¿Por qué la conciliación bancaria falla aunque el banco haya registrado todo correctamente?
Porque el banco registra el movimiento de dinero, no el contexto del gasto. Sin categoría asignada, sin comprobante fiscal válido y sin centro de costo vinculado, cada transacción bancaria requiere intervención manual para ser contabilizada. Datos de operaciones con Mendel muestran que ese proceso consume en promedio 30 horas por mes por equipo de finanzas.
¿Cómo se configura el control preventivo en una tarjeta corporativa para que la política se aplique antes del pago?
El control preventivo se configura a nivel de tarjeta: límite por categoría de gasto, monto máximo por transacción y período, y lista de comercios permitidos o bloqueados. Cuando el gasto supera el parámetro, la plataforma bloquea la transacción o la envía a un flujo de aprobación antes de ejecutarse. El banco solo ve la transacción aprobada — nunca las que el sistema bloqueó.
Mendel trabaja con más de 1.000 empresas en México, Argentina y Chile que enfrentaron exactamente esto. mendel.com
¿Cuántos gastos corporativos procesa tu empresa cada mes donde el banco aprobó pero la política nunca llegó a ejecutarse?