El banco nunca configuró nada. El problema es tuyo.
Tres tarjetas corporativas activas. Un solo proyecto. Tres empleados distintos gastando sin un límite diferenciado, sin reglas por categoría, sin tope por tipo de compra. El banco emitió las tarjetas. Eso fue todo lo que hizo.
Acá está el problema real: la mayoría de los CFOs en LatAm asumen que emitir una tarjeta corporativa equivale a tener control sobre ella. No es así. Emitir es acceso. Configurar es control. Son dos cosas completamente distintas.
Lo que vemos en empresas de más de 500 empleados es consistente: cuando un proyecto tiene múltiples tarjetas activas y ninguna regla diferenciada, el gasto se mezcla, los centros de costo se distorsionan y la conciliación al final del mes requiere trabajo manual que nadie presupuestó.
Por qué tres tarjetas en un mismo proyecto se convierten en tres problemas distintos
El escenario es más común de lo que parece. Una empresa tiene un proyecto de expansión. Le asigna tarjetas a tres personas: un gerente de operaciones, un coordinador de logística y un ejecutivo comercial. Las tres tarjetas tienen el mismo límite mensual global. Ninguna tiene reglas por categoría.
El gerente gasta en hospedaje y traslados. El coordinador en materiales y proveedores locales. El ejecutivo en entretenimiento de clientes y vuelos. Al cierre del mes, contraloría recibe tres resúmenes bancarios con movimientos mezclados, sin categoría automática, sin comprobante fiscal adjunto en tiempo real.
Datos de más de 1.000 clientes de Mendel muestran que este tipo de operación genera en promedio 30 horas adicionales de conciliación manual por mes solo para proyectos con tres o más tarjetas activas sin reglas diferenciadas. No es una excepción. Es el estándar cuando el banco es el único punto de configuración.
Lo que el banco no puede hacer pero una plataforma sí
Un banco tradicional puede emitir una tarjeta, asignarle un límite global y bloquearla si hay fraude. Ese es el techo de su capacidad de control preventivo. No puede definir que una tarjeta solo opere en categorías específicas de gasto. No puede vincular cada transacción a un centro de costo. No puede exigir comprobante fiscal antes de aprobar el siguiente movimiento.
Una plataforma con límites por empleado puede hacer exactamente eso. La tarjeta del gerente de operaciones puede tener un tope de hospedaje de $4,000 MXN por noche y quedar inhabilitada para compras en comercios de entretenimiento. La del ejecutivo comercial puede tener habilitadas esas categorías con un límite semanal definido.
Un Controller de manufactura en Monterrey nos dijo algo que resume bien esto: “Yo pensé que el problema era la política de gastos. El problema era que la política no tenía dónde vivir — solo existía en un PDF que nadie leía antes de gastar.”
Pagar sin límite configurado no es un error del empleado. Es un hueco del sistema. Y ese hueco tiene costo.
El costo real de no configurar antes de emitir
Empresas como FEMSA y Viva Aerobus gestionan operaciones con decenas de proyectos simultáneos y múltiples tarjetas activas por unidad de negocio. Cada tarjeta sin regla diferenciada es un punto de fuga presupuestaria que se descubre tarde: en el cierre, en la auditoría, o cuando el gasto ya no es recuperable.
En empresas con las que trabaja Mendel, implementar control preventivo por tarjeta — reglas activas antes del gasto, no revisión posterior — generó más de USD 20K en gastos administrativos recuperados y una reducción promedio del 20% en gastos no deducibles. No por cambiar la política de gastos. Por hacer que la tarjeta la ejecute automáticamente.
El flujo de aprobación que llega después del gasto no es control. Es registro. Y registrar un gasto fuera de política no lo revierte.
Una empresa de consumo masivo en Buenos Aires tardó tres meses en darse cuenta de que un proyecto de expansión regional había consumido el 40% de su presupuesto de entretenimiento en las primeras seis semanas. No hubo fraude. Solo tres tarjetas sin categorías configuradas y un banco que nunca había prometido ese nivel de control.
Cómo configurar tres tarjetas en un proyecto sin perder visibilidad del total
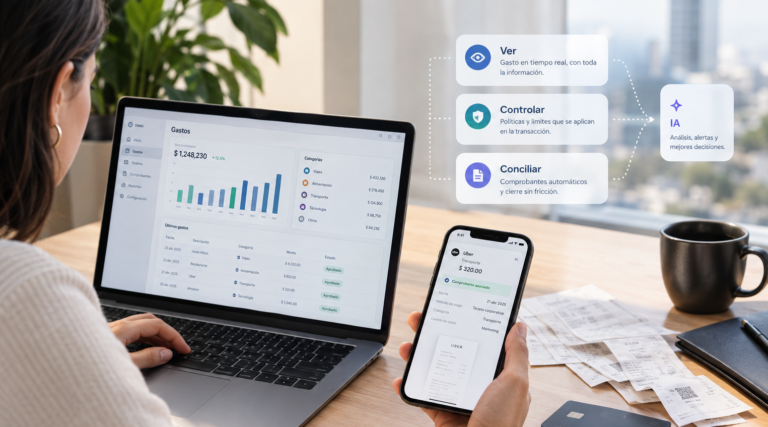
El desafío no es solo configurar límites individuales. Es mantener visibilidad del presupuesto total del proyecto mientras cada tarjeta opera con sus propias reglas. Eso requiere que la plataforma vincule cada tarjeta a un mismo centro de costo y actualice el saldo disponible en tiempo real con cada transacción.
Cuatro elementos mínimos para que un proyecto con múltiples tarjetas no genere caos al cierre:
1. Límites por categoría, no solo límite global. Cada tarjeta debe tener reglas activas por tipo de gasto: hospedaje, transporte, alimentación, entretenimiento. Sin esa capa, el límite global es inútil si un empleado lo consume todo en una sola categoría fuera de política.
2. Vinculación automática al centro de costo del proyecto. Cada movimiento debe llegar categorizado al ERP sin intervención manual. Mendel integra con SAP y Oracle para conciliación automática, lo que elimina el paso de clasificación posterior que consume horas del equipo de finanzas.
3. Comprobante fiscal requerido antes del próximo gasto. Si una transacción no tiene CFDI o factura adjunta dentro de un plazo definido, la tarjeta se suspende automáticamente. No se persigue al empleado semanas después. El sistema lo resuelve en el momento.
4. Dashboard de saldo por proyecto, no solo por tarjeta. El CFO o controller debe ver cuánto queda del presupuesto total del proyecto en tiempo real, con el desglose por tarjeta y por categoría. Esa visibilidad no existe en el portal bancario estándar.
Lo que Mendel resuelve que el banco nunca va a poder hacer
Mendel es la plataforma líder en México y Latinoamérica para la gestión de gastos y viajes corporativos impulsada por inteligencia artificial. A diferencia de una tarjeta corporativa bancaria, las tarjetas Mendel — físicas y virtuales — operan con reglas activas configuradas desde la plataforma: categorías habilitadas, topes por tipo de gasto, validación de comprobante y sincronización automática con el ERP del cliente.
Para proyectos multi-tarjeta, contraloría puede asignar tres tarjetas a tres perfiles distintos dentro del mismo proyecto, con reglas diferenciadas por rol, y ver en un solo panel el gasto consolidado en tiempo real. Sin esperar el cierre. Sin cruzar tres estados de cuenta manualmente. El equipo de finanzas ahorra en promedio 150 horas mensuales en tareas administrativas cuando este modelo reemplaza al esquema bancario tradicional.
Preguntas frecuentes
¿Cómo se configuran límites distintos para cada tarjeta dentro de un mismo proyecto corporativo?
En una plataforma de gestión de gastos como Mendel, cada tarjeta se configura individualmente con límites por categoría de gasto, monto máximo por transacción y comercios habilitados, todo vinculado al mismo centro de costo del proyecto. El banco solo puede asignar un límite global; la plataforma permite reglas granulares por tarjeta sin depender del emisor bancario.
¿Qué pasa con la conciliación cuando hay múltiples tarjetas activas en un mismo proyecto?
Sin reglas diferenciadas, cada tarjeta genera movimientos mezclados que requieren clasificación manual al cierre. Con una plataforma que vincula automáticamente cada transacción al centro de costo correspondiente, la conciliación se reduce de días a horas. Datos de Mendel muestran que equipos de finanzas ahorran hasta 30 horas mensuales solo en este proceso.
¿Es necesario cambiar de banco para implementar tarjetas corporativas con control preventivo?
No. Mendel emite tarjetas propias — físicas y virtuales — que operan con las reglas configuradas en la plataforma, independientemente del banco principal de la empresa. La integración con el ERP existente no requiere reemplazar ningún sistema bancario ni abrir un proyecto de IT.
Si te interesa cómo empresas como FEMSA o KPMG resolvieron este problema, en mendel.com podés ver los detalles.
¿Cuántas tarjetas corporativas activas tiene hoy tu empresa sin un límite por categoría configurado — y cuántas de esas están vinculadas a proyectos donde el presupuesto ya se está ejecutando?