El cierre que nadie puede cerrar
Quince días de viajes corporativos ejecutados. Vuelos, hoteles, traslados, comidas de clientes. Todo ocurrió. Nada está procesado. Y el cierre contable del mes ya eligió cuándo va a terminar: cuando el último reembolso de viáticos llegue con su comprobante. Que puede ser nunca.
Acá está el problema real: la mayoría de las empresas en LatAm trata los reembolsos de viaje como un proceso de RR.HH. Son un problema de finanzas. Un problema de cierre. Un problema de control presupuestario que empieza antes de que el empleado suba al avión.
Lo que vemos en operaciones de más de 500 empleados: el equipo de contraloría no sabe cuánto se gastó en los últimos quince días de viajes hasta que alguien lo persigue por correo. Y para entonces, el mes ya cerró mal.
Por qué los reembolsos de viaje rompen el cierre contable
El flujo de aprobación de gastos en la mayoría de las empresas de LatAm funciona así: el empleado viaja, gasta de su bolsillo o con tarjeta corporativa sin política activa, vuelve, carga los comprobantes en una planilla o los manda por WhatsApp, y espera. Contraloría recibe eso días después, a veces semanas.
El resultado es predecible. El 30% de los gastos de viaje corporativo no tienen categoría cuando llega el cierre. Sin categoría no hay centro de costo. Sin centro de costo no hay conciliación automática. Sin conciliación no hay cierre.
Datos de más de 1.000 clientes de Mendel muestran que el equipo de finanzas pierde en promedio 30 horas mensuales en conciliación manual de facturas. En empresas con equipos de ventas o comerciales que viajan seguido, ese número es mayor. No es un problema de personas. Es un problema de sistema.
El problema que nadie está resolviendo de fondo
El CFO que necesita cerrar el mes sin perder 30 horas en conciliación manual no tiene un problema de voluntad. Tiene un problema de arquitectura. El proceso de reembolso de viáticos fue diseñado para otro momento: cuando los equipos viajaban poco, los montos eran menores y el cierre podía esperar.
Hoy, empresas como Viva Aerobus o AB InBev tienen equipos que viajan de manera continua, con gastos en múltiples categorías, monedas y jurisdicciones. Cada reembolso que llega sin datos completos es una hora de trabajo manual que el equipo de finanzas absorbe. Y esas horas se acumulan hasta que el cierre se extiende una semana más de lo que debería.
La aprobación de gastos que llega después del gasto no es control: es registro tardío. Y el registro tardío no sirve para nada en el momento del cierre.
Cuatro puntos donde el proceso falla antes del reembolso
1. Sin política activa al momento del gasto. El empleado sale de viaje sin saber qué puede gastar por noche de hotel, qué categorías están aprobadas, qué tope tiene por destino. Decide solo. Contraloría descubre el resultado semanas después.
2. Sin comprobante fiscal válido. El empleado paga en efectivo o con tarjeta personal, pierde el ticket, o el proveedor no emite factura electrónica válida. El gasto ocurrió. La deducción no existe.
3. Sin categoría asignada en origen. El reembolso llega con descripción libre: “cena de trabajo”, “traslado”, “varios”. Contraloría tiene que interpretarlo, asignarlo manualmente al centro de costo correcto, y rezar para que el ERP lo acepte.
4. Sin visibilidad en tiempo real. El CFO no sabe cuánto gastó el equipo de ventas esta semana hasta que alguien consolida una planilla. Para entonces, el presupuesto por área ya está desactualizado y el trimestre ya está comprometido.
Cómo se cierra el círculo con control preventivo
Mendel es la plataforma líder en México y Latinoamérica para la gestión de gastos y viajes corporativos impulsada por inteligencia artificial. El enfoque no es procesar reembolsos más rápido. Es evitar que el problema exista.
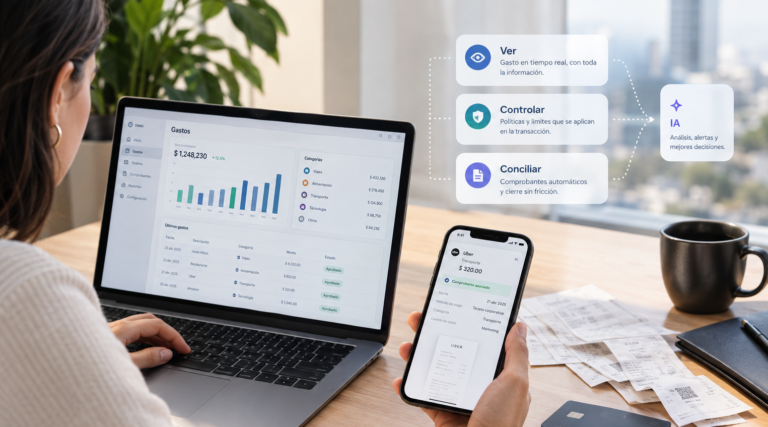
En varias empresas con las que trabajamos en México, el punto de quiebre no fue la tecnología sino el momento de la política. El Controller de una empresa de manufactura en Monterrey nos dijo algo que resume bien el problema: “Nosotros aprobábamos todo después. Pensábamos que eso era control. Lo que hacíamos era registrar el daño.” Con las tarjetas Mendel, la política de gastos se aplica en el momento del pago. El empleado no puede gastar en una categoría no autorizada. No puede superar el tope por destino. No puede hacer una transacción sin que el sistema registre automáticamente el gasto, la categoría y el centro de costo. La política no está en un documento PDF que nadie lee. Está en la tarjeta.
Mendel integra con SAP y Oracle para conciliación automática. El gasto que ocurre hoy aparece categorizado en el ERP antes del cierre. No la semana siguiente. No cuando el empleado manda la planilla. Hoy. Esto es lo que permite reducir el tiempo de conciliación de 30 horas mensuales a una fracción, y recuperar más de USD 20K anuales en gastos administrativos que antes se perdían en el proceso manual.
Una empresa de consumo masivo en Buenos Aires con la que trabajamos tardó dos meses en ver el cambio más importante: no fue la velocidad del cierre, sino que contraloría dejó de perseguir comprobantes. El equipo de finanzas recuperó en promedio 150 horas anuales de tareas administrativas. Esas horas se redirigen a análisis, a control presupuestario real. En AB InBev o FEMSA el patrón es el mismo.
Preguntas frecuentes
¿Por qué los reembolsos de viáticos tardan tanto en procesarse en empresas grandes?
El retraso no es de personas: es de proceso. Cuando el empleado carga los gastos manualmente, sin categoría ni comprobante válido, contraloría debe interpretar, asignar y validar cada ítem antes de ingresarlo al ERP. Datos de más de 1.000 clientes de Mendel muestran que este proceso consume en promedio 30 horas mensuales por equipo de finanzas. La solución no es pedir más rapidez al empleado: es capturar el dato en el momento del gasto.
¿Cómo impacta un reembolso sin comprobante fiscal en el cierre contable?
Un gasto sin comprobante válido no puede deducirse ni asignarse correctamente al centro de costo. Eso genera dos problemas simultáneos: el cierre contable se extiende porque el equipo de finanzas busca documentación que ya no existe, y la empresa pierde la deducibilidad del gasto. Las empresas que no validan comprobantes antes del cierre registran en promedio un 20% más de gastos no deducibles que aquellas con control preventivo activo.
¿Qué diferencia hay entre aprobar un reembolso de viaje y controlar el gasto de viaje?
Aprobar un reembolso es registrar lo que ya ocurrió. Controlar el gasto de viaje es definir qué puede ocurrir antes de que el empleado gaste. La diferencia es el momento de intervención: control preventivo actúa antes del pago, control reactivo actúa después. En operaciones con equipos de ventas que viajan seguido, el control reactivo llega siempre demasiado tarde para el cierre del mes.
Este tema conecta con lo que escribimos sobre reembolsos que tardan por sistema. Y si querés ver cómo se implementa en una operación real, en mendel.com podés ver los detalles.
¿Cuánto tiempo lleva tu equipo de contraloría procesando reembolsos de viaje que llegaron sin categoría, sin comprobante válido o sin centro de costo asignado — y qué parte de ese tiempo podría eliminarse si el dato se capturara en el momento del gasto?