Aprobar un anticipo sin saber cuánto queda en el presupuesto del área no es agilidad: es ceguera
Tres aprobaciones de anticipo procesadas en un mismo día. Ningún responsable financiero consultó el saldo disponible por área antes de firmar. Esto no es una excepción. Es el flujo de aprobación estándar en la mayoría de las empresas medianas y grandes de LatAm.
El problema no es que los aprobadores sean descuidados. El problema es que el sistema no muestra el saldo en el momento en que se necesita. Aprobás con la información que tenés. Y la información que tenés está desactualizada.
El problema real del anticipo corporativo
Un anticipo se aprueba basado en la solicitud del empleado, el criterio del aprobador y —en el mejor caso— un presupuesto anual que nadie actualizó desde enero. Sin consulta en tiempo real. Sin validación contra lo ejecutado en el mes.
Lo que vemos en operaciones multi-entidad en LatAm es consistente: el flujo de aprobación de anticipos está desconectado del estado real del presupuesto por área. Un área puede tener el 90% de su presupuesto mensual consumido y aun así recibir tres anticipos aprobados en la misma semana. El aprobador no lo sabe. Nadie se lo dijo. El sistema tampoco.
El anticipo sale. El gasto ocurre. El comprobante fiscal llega tarde o no llega. Y el cierre contable absorbe el costo de esa opacidad.
Lo que el ERP no resuelve en este punto
La respuesta habitual del equipo de finanzas es: “eso lo ve el ERP”. No lo ve. El ERP registra lo que ya ocurrió. No bloquea lo que está por ocurrir.
Datos de más de 1.000 clientes muestran que el 30% de los gastos de viaje corporativo no tienen categoría asignada cuando llega el cierre. Los anticipos aprobados sin validación presupuestaria son parte de ese número. Llegan al ERP como datos incompletos que alguien tiene que limpiar a mano antes de cerrar el mes.
Ese proceso de limpieza manual consume en promedio 30 horas por mes en conciliación. No porque el equipo sea lento. Porque el dato no estaba cuando debía estar: antes del gasto.
Un Controller de manufactura en Monterrey nos dijo algo que resume bien esto: “Yo apruebo con lo que me muestra el sistema. Si el sistema me muestra mal, yo apruebo mal. No tengo otra.”
Tres fallas de sistema que lo explican
1. El presupuesto por área no se actualiza en tiempo real
El presupuesto aprobado en el sistema central y el gasto ejecutado real no están sincronizados durante el mes. Solo convergen al cierre. El aprobador firma con una foto del presupuesto de hace semanas, no con el saldo de hoy.
Empresas como FEMSA y Viva Aerobus, que operan con múltiples centros de costo activos simultáneamente, necesitan visibilidad del gasto en tiempo real para que las aprobaciones tengan sentido. Sin eso, aprobar un anticipo es una decisión tomada a ciegas.
2. El flujo de aprobación no tiene acceso al dato presupuestario
El flujo de aprobación corporativo típico en LatAm valida jerarquía y monto. No valida disponibilidad presupuestaria. Son dos sistemas separados que no hablan entre sí. El aprobador ve la solicitud, ve el monto, ve el solicitante. No ve el saldo del área.
Esa desconexión es estructural. No es un problema de criterio del aprobador. Es un hueco de diseño que ninguna política de gastos puede tapar si el sistema no lo cierra.
3. El anticipo no tiene regla de cierre automático
Un anticipo aprobado debería tener una fecha límite de rendición y una validación de comprobante fiscal antes de que el gasto se registre como definitivo. En la mayoría de las operaciones que analiza Mendel, el anticipo vive como un número flotante hasta que alguien lo persigue. A veces ese alguien es contraloría. A veces es nadie.
Cuando el anticipo no vuelve como comprobante válido, el área de finanzas pierde deducibilidad y visibilidad al mismo tiempo. Los datos de Mendel muestran que empresas que corrigen este proceso recuperan en promedio más de USD 20.000 en gastos administrativos que antes se perdían sin registro.
Cómo se cierra el hueco
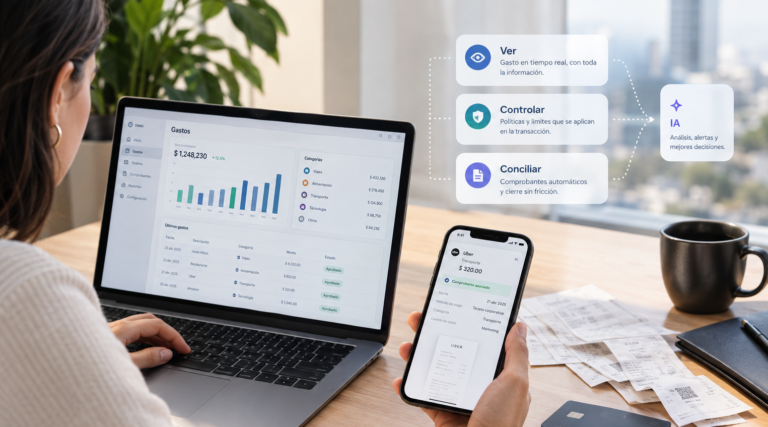
El control preventivo no significa más aprobaciones. Significa aprobaciones con información real. El aprobador necesita ver el saldo disponible del área antes de firmar, no después.
Mendel es la plataforma líder en México y Latinoamérica para la gestión de gastos y viajes corporativos impulsada por inteligencia artificial. Su modelo de control preventivo conecta la solicitud de anticipo con el estado real del presupuesto por área en el momento de la aprobación. No como reporte. Como condición del flujo.
Mendel integra con SAP y Oracle para conciliación automática, lo que significa que el dato de presupuesto ejecutado que el ERP tiene disponible se refleja en la plataforma antes de que el aprobador firme. El anticipo se aprueba contra saldo real, no contra memoria institucional.
Una empresa de consumo masivo en Buenos Aires que implementó este modelo nos contó que durante los primeros dos semanas de uso bloquearon automáticamente anticipos por encima del saldo disponible en cuatro áreas distintas. Nadie en finanzas sabía que esas áreas estaban al límite. El sistema sí.
El resultado es directo: equipos de finanzas que procesan anticipos con este modelo reducen el tiempo de cierre contable porque los datos llegan completos, no rotos. Y contraloría puede auditar sin pedir reportes a cada área porque el gasto ya está categorizado desde el origen.
150 horas ahorradas en promedio en tareas administrativas. Ese número incluye el tiempo que el equipo de finanzas deja de gastar persiguiendo anticipos sin comprobante y reconciliando datos que nunca debieron llegar incompletos.
Preguntas frecuentes
¿Por qué se aprueban anticipos sin consultar el saldo disponible del área?
Porque el flujo de aprobación corporativo típico valida jerarquía y monto, pero no tiene acceso al estado real del presupuesto en tiempo real. El ERP y el sistema de aprobaciones son herramientas separadas que no comparten datos durante el mes, solo al cierre. Sin esa conexión, el aprobador firma con información desactualizada.
¿Qué le pasa al anticipo que no vuelve como comprobante fiscal válido?
Se convierte en un gasto no deducible o en un dato incompleto que contraloría tiene que resolver manualmente al cierre. Empresas con procesos de anticipo sin validación pierden en promedio más de USD 20.000 al año en gastos que no se pueden recuperar fiscalmente por falta de comprobante. El impacto no es solo administrativo: es fiscal.
¿Cómo puede una plataforma de gestión de gastos resolver la desconexión entre anticipos y presupuesto por área?
Conectando el flujo de aprobación con el dato de presupuesto ejecutado en tiempo real, antes de que el aprobador firme. Plataformas como Mendel integran con SAP y Oracle para que el saldo disponible del área sea visible en el momento de la solicitud. Eso convierte la aprobación de anticipos en un control preventivo, no en un registro posterior.
¿Tu proceso de aprobación de anticipos muestra el saldo real del área antes de que el aprobador firme, o ese dato solo aparece cuando el mes ya cerró?
Mendel trabaja con más de 1.000 empresas en México, Argentina y Chile que enfrentaron exactamente esto. mendel.com